Du bist gerade krankgeschrieben und möchtest eine Berufsunfähigkeitsversicherung abschließen? Dann fragst du dich wahrscheinlich, ob das überhaupt möglich ist. Vielleicht bist du nur wegen einer Erkältung ein paar Tage zu Hause. Vielleicht hattest du aber auch eine Operation, kämpfst mit Rückenproblemen oder bist aufgrund einer psychischen Erkrankung länger arbeitsunfähig.
Die gute Nachricht: Eine Krankschreibung bedeutet nicht automatisch, dass du keine Berufsunfähigkeitsversicherung mehr bekommen kannst.
Allerdings schauen Versicherer bei einer aktuellen oder kürzlich zurückliegenden Arbeitsunfähigkeit häufig genauer hin. Denn sie möchten wissen, weshalb du krankgeschrieben bist, wie lange die Erkrankung bereits besteht und ob gesundheitliche Einschränkungen zurückbleiben könnten.
Dabei macht es einen erheblichen Unterschied, ob du wegen eines unkomplizierten Infekts fünf Tage nicht arbeiten konntest oder seit mehreren Monaten aufgrund einer Depression krankgeschrieben bist.
Ob du trotz Krankschreibung eine BU abschließen kannst, hängt deshalb vor allem von der Ursache, der Dauer und dem Verlauf deiner Erkrankung sowie den Annahmerichtlinien des jeweiligen Versicherers ab.
In diesem Artikel erkläre ich dir, wann eine Berufsunfähigkeitsversicherung trotz Arbeitsunfähigkeit möglich ist, warum du mit einem Antrag nicht vorschnell handeln solltest und wie eine anonyme Risikovoranfrage dir helfen kann.
Kann ich eine Berufsunfähigkeitsversicherung abschließen, obwohl ich krankgeschrieben bin?
Jein, denn es kommt drauf an, warum du krankgeschrieben bist. Und in der Regel will der Versicherer beim Abschluss gerne das Ende der Krankschreibung abwarten. Du musst quasi bestätigen, dass du wieder gesund bist und die Erkrankung ohne Folgen ausgeheilt ist.
Deswegen ist klar zu sagen: Wenn du jetzt gerade wegen einer Erkrankung krankgeschrieben bist, kannst du die BU-Versicherung jetzt nicht abschließen!
Bevor ein BU-Vertrag zustande kommt, prüft der Versicherer dein individuelles Risiko. Dazu gehören neben deinem Beruf und bestimmten Freizeitaktivitäten vor allem deine gesundheitlichen Angaben.
Eine aktuelle Krankschreibung kann dabei eine wichtige Rolle spielen.
Entscheidend ist nicht allein die Tatsache, dass du arbeitsunfähig bist. Vielmehr möchte der Versicherer verstehen, weshalb du nicht arbeiten kannst und wie wahrscheinlich es ist, dass daraus längerfristige gesundheitliche Einschränkungen entstehen.
Ein Beispiel: Du bist wegen einer unkomplizierten Erkältung für fünf Tage krankgeschrieben. Die Beschwerden verschwinden vollständig und du kannst anschließend wieder normal arbeiten. Danach ist der Abschluss also problemlos möglich.
Diese Situation wird ein Versicherer normalerweise anders bewerten als eine seit mehreren Monaten bestehende Arbeitsunfähigkeit aufgrund einer schweren psychischen Erkrankung.
Auch eine Krankschreibung wegen eines gebrochenen Arms kann unterschiedlich bewertet werden. Ist der Bruch vollständig verheilt und bestehen keine Einschränkungen mehr, kann eine normale Annahme möglich sein. Bestehen dagegen weiterhin Schmerzen oder Bewegungseinschränkungen, kann die Risikoprüfung schwieriger werden, es kommt zum Ausschluss der Verletzung.
Deshalb lässt sich die Frage, ob du während einer Krankschreibung eine BU abschließen kannst, niemals pauschal beantworten.
Warum interessiert sich die Berufsunfähigkeitsversicherung für meine Krankschreibung?
Eine Berufsunfähigkeitsversicherung sichert das Risiko ab, dass du deinen Beruf aufgrund gesundheitlicher Einschränkungen über einen längeren Zeitraum nicht mehr ausüben kannst.
Dafür zahlt sie im anerkannten Leistungsfall eine monatliche BU-Rente.
Je nach vereinbarter Rentenhöhe und Laufzeit kann der Versicherer über viele Jahre mehrere Hunderttausend Euro auszahlen. Deshalb prüft er bereits vor dem Vertragsabschluss, wie hoch das Risiko einer späteren Berufsunfähigkeit ist.
Eine Krankschreibung kann auf eine Erkrankung hinweisen, die für diese Einschätzung relevant ist. Allerdings ist nicht jede Arbeitsunfähigkeit automatisch ein Hinweis auf ein erhöhtes Risiko.
Bei der Gesundheitsprüfung interessieren den Versicherer insbesondere die zugrunde liegende Diagnose, der bisherige Verlauf, die Behandlung und mögliche verbleibende Beschwerden.
Außerdem spielt es eine Rolle, ob die Erkrankung einmalig aufgetreten ist oder ob du deswegen bereits mehrfach arbeitsunfähig warst.
Stell dir beispielsweise vor, du hattest innerhalb der letzten drei Jahre immer wieder Rückenschmerzen und warst deshalb mehrfach krankgeschrieben. Auch wenn jede einzelne Krankschreibung nur wenige Tage gedauert hat, kann die wiederkehrende Problematik für den Versicherer relevant sein. Es ist sehr wahrscheinlich, dass dein Rücken vom Versicherungsschutz ausgeschlossen wird.
Eine einmalige Arbeitsunfähigkeit aufgrund einer ausgeheilten Magen-Darm-Infektion wird dagegen häufig deutlich weniger kritisch bewertet.
Es kommt also nicht nur darauf an, dass du krankgeschrieben warst, sondern vor allem darauf, was gesundheitlich dahintersteckt.
Arbeitsunfähigkeit und Berufsunfähigkeit sind nicht dasselbe
Bevor wir uns mit den Möglichkeiten eines BU-Abschlusses beschäftigen, sollten wir einen wichtigen Unterschied klären.
Viele Menschen verwenden die Begriffe Arbeitsunfähigkeit und Berufsunfähigkeit, obwohl sie unterschiedliche Situationen beschreiben.
Eine Arbeitsunfähigkeit liegt bei Arbeitnehmerinnen und Arbeitnehmern vereinfacht gesagt vor, wenn sie aufgrund einer Erkrankung ihre zuletzt ausgeübte Tätigkeit nicht ausführen können oder die Arbeit ihre Erkrankung verschlimmern würde.
Eine Berufsunfähigkeit im Sinne einer privaten BU-Versicherung setzt dagegen voraus, dass die vertraglich vereinbarten Voraussetzungen erfüllt sind. Lies in meinem Blogbeitrag „Wann ist man berufsunfähig“ mehr dazu nach.
Bei vielen guten Tarifen bedeutet das, dass du deinen zuletzt ausgeübten Beruf aufgrund einer Erkrankung voraussichtlich mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben kannst. Du kannst also krankgeschrieben sein, ohne berufsunfähig zu sein.
Ein Beispiel: Du hast eine starke Grippe und kannst zwei Wochen nicht arbeiten. Anschließend bist du wieder gesund und kehrst in deinen Beruf zurück.
Das ist eine klassische Arbeitsunfähigkeit, aber normalerweise keine Berufsunfähigkeit.
Anders kann es aussehen, wenn du aufgrund einer schweren Depression seit mehreren Monaten nicht mehr arbeiten kannst und auch in absehbarer Zeit nicht in der Lage sein wirst, deine beruflichen Aufgaben ausreichend zu erfüllen.
In einer solchen Situation kann neben der Arbeitsunfähigkeit auch eine Berufsunfähigkeit vorliegen.
Für den Abschluss einer neuen BU ist diese Unterscheidung wichtig. Denn während eine vorübergehende, unkomplizierte Erkrankung unter Umständen kein größeres Hindernis darstellt, kann eine bereits bestehende Berufsunfähigkeit die Neuversicherung erheblich erschweren.
Welche Krankschreibungen sind beim BU-Abschluss besonders problematisch?
Nicht jede Erkrankung wird von Versicherern gleich bewertet.
Besonders genau schauen viele Versicherer auf Erkrankungen, die längerfristig bestehen können, wiederholt auftreten oder die berufliche Leistungsfähigkeit dauerhaft beeinträchtigen könnten.
Dazu gehören beispielsweise psychische Erkrankungen, chronische Rückenbeschwerden, neurologische Erkrankungen oder bestimmte Herz-Kreislauf-Erkrankungen.
Aber auch hier gilt: Die Diagnose allein entscheidet nicht immer darüber, ob eine Berufsunfähigkeitsversicherung möglich ist.
Berufsunfähigkeitsversicherung trotz Krankschreibung wegen Depressionen
Psychische Erkrankungen gehören zu den besonders sensiblen Bereichen der BU-Gesundheitsprüfung.
Wenn du aktuell aufgrund einer Depression, Angststörung oder einer anderen psychischen Erkrankung krankgeschrieben bist, ist kein Abschluss einer Berufsunfähigkeitsversicherung möglich.
Das liegt daran, dass der Versicherer bei einer noch bestehenden Erkrankung das zukünftige Risiko nur eingeschränkt beurteilen kann.
Eine laufende Psychotherapie, eine medikamentöse Behandlung oder eine längere Arbeitsunfähigkeit können dazu führen, dass der Versicherer den Antrag zunächst zurückstellt oder ablehnt.
Das bedeutet allerdings nicht automatisch, dass du niemals eine Berufsunfähigkeitsversicherung bekommen kannst.
Wenn eine psychische Erkrankung erfolgreich behandelt wurde und über einen längeren Zeitraum keine Beschwerden oder Behandlungen mehr bestanden haben, kann eine erneute Prüfung sinnvoll sein.
Wie lange dieser Zeitraum sein muss, lässt sich nicht pauschal sagen. Die Versicherer haben unterschiedliche Annahmerichtlinien und bewerten die individuelle Krankengeschichte.
Mehr zu diesem Thema findest du in meinem bestehenden Blogartikel zur „Berufsunfähigkeitsversicherung und die Psyche“.
BU-Versicherung trotz Krankschreibung wegen Rückenproblemen
Auch Rückenschmerzen gehören zu den Erkrankungen, die bei der BU-Gesundheitsprüfung häufig eine Rolle spielen.
Vielleicht warst du aufgrund einer Muskelverspannung einige Tage krankgeschrieben. Vielleicht hast du aber auch einen Bandscheibenvorfall oder leidest seit Jahren unter wiederkehrenden Beschwerden.
Für den Versicherer sind das unterschiedliche Ausgangssituationen.
Eine einmalige, vollständig ausgeheilte Muskelverspannung kann häufig unkomplizierter sein als chronische Rückenschmerzen mit regelmäßigen Behandlungen.
Bei länger bestehenden Beschwerden kann der Versicherer beispielsweise zusätzliche ärztliche Unterlagen anfordern oder einen individuellen Leistungsausschluss prüfen.
Gerade bei Rückenproblemen ist deshalb eine sorgfältige Aufarbeitung der bisherigen Krankengeschichte wichtig. Zu einer Ablehnung kommt es in der Regel bei Rückenbeschwerden aber nicht. Auch zu dieser Thematik habe ich im Blogbeitrag „BU-Versicherung und Erkrankungen des Rückens“ ausführlicher dazu geschrieben
BU-Versicherung trotz Krankschreibung nach einer Operation
Auch nach einer Operation kann ein BU-Abschluss grundsätzlich möglich sein. Allerdings möchten viele Versicherer zunächst den Heilungsverlauf abwarten.
Wurde beispielsweise dein Kreuzband operiert, ist für die Risikoprüfung entscheidend, ob die Operation erfolgreich verlaufen ist, ob du wieder vollständig belastbar bist und ob weitere Behandlungen notwendig sind.
Solange die Rehabilitation läuft und noch nicht feststeht, ob Einschränkungen zurückbleiben, kann der Versicherer eine Entscheidung zurückstellen.
Nach einer vollständigen Genesung können die Chancen dagegen deutlich besser sein. Wir müssen hier also das Ende der Behandlung abwarten.
Muss ich warten, bis meine Krankschreibung beendet ist?
JA! Definitiv ja.
Wenn du aktuell krankgeschrieben bist, solltest du keinen Antrag auf Berufsunfähigkeitsversicherung stellen. Denn eine laufende Erkrankung ist für den Versicherer häufig schwieriger einzuschätzen als eine bereits abgeschlossene Behandlung mit dokumentierter Genesung.
Stell dir vor, du hast dir beim Sport das Knie verletzt und bist deshalb für mehrere Wochen krankgeschrieben. Die ärztliche Behandlung läuft noch und es ist nicht sicher, ob eine Operation notwendig wird. In dieser Situation kann es sinnvoller sein, zunächst den weiteren Verlauf abzuwarten.
Ist die Verletzung später vollständig ausgeheilt, liegen möglicherweise deutlich bessere Voraussetzungen für die Gesundheitsprüfung vor.
Allerdings solltest du auch nicht einfach mehrere Jahre warten, ohne deine Möglichkeiten prüfen zu lassen.
Denn während du wartest, können weitere Diagnosen hinzukommen. Außerdem bist du in dieser Zeit möglicherweise nicht gegen Berufsunfähigkeit abgesichert.
Der richtige Zeitpunkt hängt deshalb immer von deiner persönlichen Gesundheitssituation ab. Meist reicht es, wie bereits erwähnt, wenn du nach dem Ende der Behandlung den BU-Prozess mit uns startest.
Eine anonyme Risikovoranfrage kann helfen, bereits vor einem offiziellen Antrag einzuschätzen, welche Möglichkeiten bestehen und ob ein späterer Abschluss sinnvoller wäre.
Mehr Infos zu unserer Arbeit und unserem BU-Prozess findest du im Blogbeitrag „Ablauf unserer BU-Beratung“.
Warum du bei einer aktuellen Krankschreibung nicht einfach einen BU-Antrag stellen solltest
Vielleicht hast du online einen günstigen BU-Tarif gefunden und möchtest den Antrag direkt ausfüllen.
Gerade wenn du aktuell krankgeschrieben bist oder in der Vergangenheit häufiger arbeitsunfähig warst, würde ich davon abraten, ohne vorherige Prüfung einfach einen offiziellen Antrag zu stellen.
Denn die Gesundheitsfragen müssen vollständig und wahrheitsgemäß beantwortet werden. Wenn du relevante Erkrankungen oder Behandlungen nicht angibst, kann das später erhebliche Auswirkungen auf deinen Versicherungsschutz haben.
Gleichzeitig kann ein offizieller Antrag zu einer Ablehnung, Zurückstellung oder einem Angebot mit Leistungsausschluss führen. Bei späteren Versicherungsanträgen wir nach solchen Entscheidungen gefragt werden.
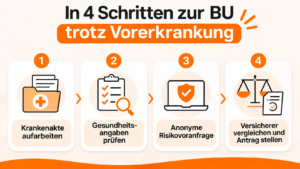
Deshalb ist es sinnvoll, zunächst die eigene Krankengeschichte sorgfältig aufzubereiten und anschließend eine anonyme Risikovoranfrage durchzuführen.
Dabei werden die relevanten Gesundheitsinformationen ohne direkte Zuordnung zu deiner Person bei ausgewählten Versicherern zur Einschätzung eingereicht.
So lässt sich häufig vorab herausfinden, ob eine normale Annahme, ein Risikozuschlag, ein Ausschluss oder eine Zurückstellung zu erwarten ist.
Eine anonyme Risikovoranfrage ersetzt allerdings nicht die spätere Gesundheitsprüfung und garantiert keine Annahme. Sie kann aber helfen, unnötige offizielle Ablehnungen zu vermeiden und den BU-Abschluss strategisch vorzubereiten.
Welche Gesundheitsfragen muss ich bei einer Krankschreibung beantworten?
Die Gesundheitsfragen unterscheiden sich je nach Versicherer und Tarif.
Viele Anbieter fragen nach ambulanten Behandlungen und Beschwerden innerhalb der vergangenen fünf Jahre sowie nach stationären Behandlungen innerhalb der vergangenen fünf bis zehn Jahre.
Diese Zeiträume sind allerdings keine allgemeingültige Regel.
Einzelne Versicherer fragen kürzere oder längere Zeiträume ab. Für bestimmte Erkrankungen, beispielsweise psychische Beschwerden, können gesonderte Fragen gelten.
Auch aktuelle Arbeitsunfähigkeiten oder längere Krankschreibungen können ausdrücklich abgefragt werden.
Deshalb solltest du niemals davon ausgehen, dass eine Krankschreibung automatisch nicht angegeben werden muss, nur weil sie bereits beendet ist. Entscheidend ist immer die konkrete Formulierung der Gesundheitsfrage. In der Regel werden in einem BU Antrag aber alle Arztbesuche abgefragt und somit müssen auch alle Krankschreibungen angegeben werden.
Andererseits musst du nicht ungefragt jede Erkrankung aus deinem gesamten Leben angeben. Es geht darum, die tatsächlich gestellten Fragen vollständig und richtig zu beantworten.
Warum das nicht einfach ist für dich als Laie, erkläre ich dir in meinem Blogbeitrag „Warum du deinen BU-Antrag falsch ausfüllst!“
Warum deine Krankenakte dabei wichtig sein kann
Viele Menschen wissen gar nicht genau, welche Diagnosen in ihrer Krankenakte dokumentiert wurden.
Vielleicht warst du wegen Rückenschmerzen beim Arzt und in deiner Akte steht eine Diagnose, von der du bisher nichts wusstest.
Oder du warst aufgrund von Erschöpfung krankgeschrieben und dein Arzt hat eine psychische Diagnose dokumentiert, obwohl darüber nie ausführlich mit dir gesprochen wurde.
Solche Einträge können bei der BU-Gesundheitsprüfung relevant werden.
Deshalb kann es sinnvoll sein, vor dem Antrag deine Patientenunterlagen und gegebenenfalls die Leistungsauskunft deiner Krankenkasse einzusehen. Dabei solltest du allerdings nicht versuchen, Diagnosen einfach verschwinden zu lassen.
Wenn eine Diagnose nachweislich falsch ist, kann eine sachliche Klärung oder Berichtigung mit der behandelnden Praxis sinnvoll sein.
Entscheidend ist, dass deine Gesundheitsangaben am Ende vollständig und nachvollziehbar sind. Mehr zu dem Thema findest du hier.
Gibt es eine BU ohne Gesundheitsfragen, wenn ich krankgeschrieben bin?
Vielleicht hast du schon einmal Werbung für eine Berufsunfähigkeitsversicherung mit vereinfachten Gesundheitsfragen gesehen. Solche Angebote können tatsächlich interessant sein.
Einige Versicherer bieten beispielsweise für bestimmte Berufsgruppen, Altersgruppen oder im Rahmen zeitlich begrenzter Aktionen vereinfachte Gesundheitsprüfungen an. Ich habe sie in meinem Blogbeitrag „BU-Versicherung mit vereinfachten Gesundheitsfragen“ zusammengefasst.
Das bedeutet aber nicht, dass überhaupt keine Gesundheitsangaben erforderlich sind! Auch vereinfachte Gesundheitsfragen müssen vollständig und wahrheitsgemäß beantwortet werden.
Außerdem können Fragen nach einer aktuellen Arbeitsunfähigkeit, laufenden Behandlungen oder bestimmten Erkrankungen enthalten sein. Eine bestehende Krankschreibung kann deshalb auch bei einer solchen Aktion relevant sein.
Ob ein Angebot tatsächlich geeignet ist, hängt von der genauen Formulierung der Fragen und deiner persönlichen Situation ab.
Eine vereinfachte Gesundheitsprüfung ist also keine Garantie dafür, dass du trotz aktueller Erkrankung problemlos eine BU abschließen kannst.
Kann ich eine BU abschließen, wenn ich Krankengeld bekomme?
NEIN! In dem Fall bist du ja schon sehr lange krankgeschrieben. Diese Erkrankung und Behandlung muss beim BU-Antrag angegeben werden und würde in jedem Fall zu einer Ablehnung führen.
Was ist, wenn ich erst nach dem BU-Abschluss krankgeschrieben werde?
Das ist eine völlig andere Situation. Hier musst du dir keine Sorgen machen.
Wenn du bereits eine Berufsunfähigkeitsversicherung abgeschlossen hast und später krankgeschrieben wirst, führt die Erkrankung grundsätzlich nicht automatisch dazu, dass dein Versicherungsschutz entfällt.
Genau dafür hast du die Versicherung schließlich abgeschlossen.
Wenn du nach Versicherungsbeginn erkrankst und später die Voraussetzungen für eine Berufsunfähigkeit erfüllst, kann deine BU-Rente gezahlt werden.
Wichtig ist allerdings, dass der Vertrag wirksam zustande gekommen ist und du deine vorvertraglichen Anzeigepflichten korrekt erfüllt hast.
Eine gewöhnliche Krankschreibung nach Vertragsabschluss musst du dem BU-Versicherer normalerweise nicht allein deshalb melden, weil du einige Tage oder Wochen nicht arbeiten kannst.
Etwas anderes kann gelten, wenn du Leistungen beantragen möchtest oder besondere vertragliche Mitteilungspflichten bestehen.
Warum eine frühzeitige BU-Absicherung so wichtig ist
Vielleicht zeigt dir dieser Artikel gerade, warum ich immer wieder empfehle, dich möglichst früh mit dem Thema Berufsunfähigkeitsversicherung zu beschäftigen.
Denn solange du gesund bist, stehen dir häufig deutlich mehr Möglichkeiten offen.
Du kannst verschiedene Versicherer vergleichen, gute Vertragsbedingungen auswählen und deinen Versicherungsschutz an deine berufliche Zukunft anpassen.
Wenn du dagegen erst dann über eine BU-Versicherung nachdenkst, wenn bereits gesundheitliche Probleme bestehen, kann die Auswahl deutlich kleiner werden.
Das bedeutet nicht, dass du mit Vorerkrankungen grundsätzlich keine Berufsunfähigkeitsversicherung mehr bekommst. Aber der Abschluss kann komplizierter werden.
Deshalb ist es sinnvoll, die eigene Arbeitskraft abzusichern, bevor gesundheitliche Einschränkungen entstehen.
Gerade für Studierende, Berufseinsteigerinnen und junge Berufstätige kann ein früher Abschluss langfristig Vorteile bringen. Dabei solltest du allerdings nicht nur auf einen günstigen Beitrag achten.
Eine ausreichend hohe BU-Rente, eine passende Laufzeit und gute Nachversicherungsoptionen sind mindestens genauso wichtig. Denn eine Berufsunfähigkeitsversicherung soll nicht nur heute zu deinem Leben passen, sondern auch in zehn oder zwanzig Jahren noch sinnvoll sein.
Fazit: Berufsunfähigkeitsversicherung trotz Krankschreibung – möglich, aber nicht immer einfach
Eine Krankschreibung bedeutet nicht automatisch, dass du keine Berufsunfähigkeitsversicherung mehr abschließen kannst. Bei einer laufenden Krankschreibung ist der Abschluss einer Berufsunfähigkeitsversicherung aber nicht möglich. Danach gilt:
Entscheidend sind vor allem die Ursache deiner Arbeitsunfähigkeit, die Dauer der Erkrankung, der bisherige Behandlungsverlauf und mögliche verbleibende Beschwerden.
Während eine kurze Krankschreibung aufgrund einer unkomplizierten Erkrankung häufig kein größeres Problem darstellt, kann eine länger andauernde Arbeitsunfähigkeit den BU-Abschluss erheblich erschweren.
Deshalb solltest du gerade bei einer aktuellen Krankschreibung nicht einfach irgendeinen Antrag stellen.
Sinnvoller ist es, zunächst deine Gesundheitshistorie sorgfältig aufzubereiten und anschließend mithilfe einer anonymen Risikovoranfrage zu prüfen, welche Versicherer für dich infrage kommen.
Mein wichtigster Rat: Lass deine individuelle Situation prüfen, bevor du davon ausgehst, dass eine Berufsunfähigkeitsversicherung für dich nicht mehr möglich ist.
Als spezialisierte Versicherungsmaklerin unterstützen mein Team und ich dich dabei, deine Gesundheitsangaben richtig aufzubereiten und herauszufinden, welche Möglichkeiten für eine BU-Absicherung bestehen. Denn auch mit gesundheitlichen Vorerkrankungen lohnt es sich, genauer hinzuschauen.
Häufige Fragen zur BU trotz Krankschreibung
Kann ich während einer Krankschreibung eine Berufsunfähigkeitsversicherung abschließen?
Nein, erst danach! Ob ein Versicherer dich annimmt, hängt allerdings von der Ursache und Dauer deiner Arbeitsunfähigkeit sowie deinem Gesundheitszustand ab. Bei einer laufenden schweren Erkrankung ist ein Abschluss häufig schwierig.
Muss ich eine Krankschreibung bei der BU-Versicherung angeben?
Wenn die Krankschreibung oder die zugrunde liegende Erkrankung von den Gesundheitsfragen erfasst wird, musst du sie vollständig und wahrheitsgemäß angeben. Entscheidend sind die konkreten Fragen und Abfragezeiträume des Versicherers. Meist ist das der Fall!
Kann ich eine BU abschließen, wenn ich wegen Depressionen krankgeschrieben bin?
Bei einer aktuell bestehenden Arbeitsunfähigkeit aufgrund einer Depression ist ein regulärer BU-Abschluss nicht möglich. Nach erfolgreicher Behandlung und einem ausreichend stabilen Verlauf können sich später wieder Möglichkeiten ergeben.
Wie lange muss ich nach einer Krankschreibung warten, bevor ich eine BU abschließen kann?
Es gibt keine allgemeine Wartefrist. Bei einer unkomplizierten, vollständig ausgeheilten Erkrankung kann ein Abschluss unter Umständen zeitnah möglich sein. Bei schwereren oder chronischen Erkrankungen können Versicherer längere beschwerde- oder behandlungsfreie Zeiträume verlangen.
Kann ich eine BU abschließen, wenn ich Krankengeld bekomme?
NEIN! Auch hier gilt, erst nach dem Ende der Erkrankung können wir das Thema angehen.
Was passiert, wenn ich nach dem BU-Abschluss krank werde?
Eine Erkrankung nach wirksamem Vertragsabschluss führt normalerweise nicht zum Verlust des Versicherungsschutzes. Wenn du später die vertraglichen Voraussetzungen für eine Berufsunfähigkeit erfüllst, kann deine BU-Rente gezahlt werden.