Was ist eine anonyme Risikovoranfrage
Beim Abschluss der Berufsunfähigkeitsversicherung muss man Gesundheitsfragen beantworten. Ob der Versicherer dich dann normal versichert, dir einen Ausschluss anbietet oder dich ablehnt, weißt du daher erst, wenn du die Fragen beantwortet hast und den Antrag abschickst.
Damit gehst du das Risiko ein, dass ein Ergebnis herauskommt, was dir nicht gefällt.
Denn wenn du einen echten Antrag zur Berufsunfähigkeitsversicherung stellst und dieser abgelehnt wird oder mit einer Ausschlussklausel angenommen wird, dann musst du das bei weiteren Anträgen immer angeben. Das ist dann quasi so wie eine Art negativer Schufa-Eintrag.
Du gehst jetzt also zu Versicherer A, der lehnt dich ab. Du denkst dann: „Kein Problem, dann gehe ich eben zu Versicherer B!“ Beim Versicherer B musst du nun aber den abgelehnten Antrag von Versicherer A angeben. Das kann es schwieriger machen, bei Versicherer B versichert werden zu können. Wenn Versicherer A zum Beispiel die letzten 5 Jahre all deiner ambulanten Behandlungen abfragt und Versicherer B nur die letzten 3 Jahre, dann müsstest du das eigentlich bei Versicherer B nicht angeben. Jetzt hast du aber den abgelehnten Antrag bei Versicherer A und Versicherer B fragt jetzt warum. Und schwups, fällt dir der Antrag bei Versicherer A total auf die Füße.
Abgesehen davon, bewerten die Versicherer gewisse „Risiken“ sehr unterschiedlich. Das erleben wir tag täglich in unserer Arbeit. Mache daher nie den Fehler ohne anonyme Risikovoranfrage das Thema Berufsunfähigkeitsversicherung anzugehen! Achte auf die Auswahl deines Beraters. Ein Versicherungsvertreter kann nur bei einer Gesellschaft anfragen, nämlich bei der, für die er arbeitet. Hier brauchen wir aber mehrere Versicherer, die uns Voten abgeben.
Stelle niemals einen Antrag zur Berufsunfähigkeitsversicherung ohne vorher eine anonyme Risikovoranfrage durchgeführt zu haben!
Ablauf der anonymen Risikovoranfrage
Im ersten Schritt arbeiten wir deine Krankenhistorie auf. Krankenhistorie bedeutet, wir besprechen all deine Arztbesuche der letzten 3-5 Jahre (je nach Alter und Beruf) und stationäre Krankenhausaufenthalte der letzten 5-10 Jahre. Im ersten Termin mit uns gehen wir mit dir einen von uns erstellten und sehr umfangreichen Fragebogen durch. Hier „klopfen“ wir alle körperlichen Baustellen ab, die es gibt. Wir wissen aufgrund unserer Erfahrung bereits, wo und was wir abfragen müssen.
Wenn du dir unsicher bist, wann und weswegen du in den letzten Jahren beim Arzt warst, solltest du vorher deine Krankenakte anfordern. Ich habe im meinem Blogbeitrag „Krankenakte anfordern oder nicht“ alles dazu erklärt.
Nachdem wir deine Krankenakte und deine Krankenhistorie aufgearbeitet haben, schauen wir, ob wir noch weitere Angaben oder Unterlagen benötigen. Das können Arztberichte sein von speziellen Untersuchungen, MRTs, Röntgen, Tests oder auch Krankenhausentlassungsberichte. Weiterhin arbeiten wir vielleicht mit speziellen Fragebögen zu Erkrankungen um den Risikoprüfern einen besseren Überblick zu verschaffen.
Es kann also sein, dass du nach dem ersten Gespräch und der Aufarbeitung deiner Krankenhistorie eine Hausaufgabenliste von uns bekommst, in der wir dich um die Besorgung von weiteren Unterlagen bitten. Natürlich unterstützen wir dich dabei. Mitunter kann das für dich aber erstmal viel sein und dich demotivieren. Ich kann dir aber sagen, es lohnt sich. Denn je besser wir den Risikoprüfern ein Bild über deine Erkrankung(en) verschaffen können, um so höher sind die Chancen auf bessere Ergebnisse für dich.
Wenn wir dann alle Unterlagen da haben, starten wir die anonyme Risikovoranfrage. Wir senden deine Unterlagen also anonymisiert, der Versicherer weiß nicht wer du bist, an die Gesellschaften. Diese schauen sich dann die Unterlagen an und geben sogenannte Voten ab.
Diese Voten können sein:
- normale Annahme (du bekommst uneingeschränkten Versicherungsschutz)
- Ausschlussklausel unbegrenzt (eine deiner Erkrankungen wird für immer vom Versicherungsschutz ausgeschlossen)
- Ausschlussklausel begrenzt (eine deiner Erkrankungen wird für eine befristete Zeit ausgeschlossen und kann dann überprüft werden)
- Risikozuschlag (du bist uneingeschränkt versichert, zahlst aber dafür mehr Beitrag, das macht bei Erkrankungen wie Migräne oder Herz o.ä. Sinn)
- Ablehnung (die Versicherung möchte dich nicht versichern)
- Rückstellung (die Versicherung möchte dich jetzt nicht versichern, aber in 1-3 Jahren können wir es nochmal versuchen)
Im Schnitt dauert es max. 2 Wochen, bis uns alle Unterlagen vorliegen. Meist geht es auch schneller. Wenn dem dann so ist, bekommst du von mir eine Email und kannst dir einen Termin zur BU-Beratung buchen. In der BU-Beratung besprechen wir dann die Voten und schauen dann, welcher Versicherer am besten für dich passt. Danach erstellen wir das Angebot und besprechen dies ebenfalls mit dir im Termin. Und nach dem Termin bekommst du das Angebot per Email zugeschickt, damit du dir alles nochmal in Ruhe anschauen kannst.
Anonyme Risikovoranfrage – Beispiele aus der Praxis
Damit du dir das besser vorstellen kannst, zeige ich dir mal ein paar Beispiele aus der Praxis.
Beim unten aufgeführten Beispiel hatte der Kunde einen Tremor an der Hand. Die Hand zitterte immer ohne erkennbaren Grund. Neurologisch fanden sich keine Ursachen. Im Bild siehst du, dass es ein paar Versicherer gab, die den Kunden nicht versichert hätten, ein paar hätten ihn mit Ausschluss Tremor versichert und eine Versicherung hat ihn mit einem Risikozuschlag versichert.

Das Votum mit dem Risikozuschlag war für den Kunden ein Segen, denn so ist er ohne Ausschluss versichert. Er weiß ja faktisch nie, was ggf. doch noch aus dem Tremor wird und wie sich das entwickelt. Sollte er deswegen jemals berufsunfähig werden, ist er vollumfänglich versichert.
Auch bei der zweiten Kundin zeigten sich mehrere, gesundheitliche Baustellen, die wir ordentlich aufgearbeitet haben. Herzprobleme, psychische Probleme und Probleme mit dem Rücken waren die größten Themen. Viele Versicherer wollten zur finalen Prüfung noch weitere Unterlagen, ein Versicherer nahm sofort normal an. Auch das war für die Kundin ein Glücksgriff über den sie sehr dankbar war.

Bei der nächsten Kundin war es nicht so schwer. Die Versicherer voten hier überwiegend mit einer normalen Annahme, die Kundin kann also aus vielen Versicherungen den für sie besten Tarif auswählen. Trotzdem war die anonyme Risikovoranfrage wichtig, da 2 Versicherer doch noch Unterlagen haben wollten.
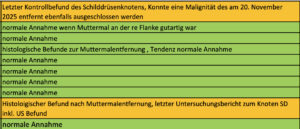
Manchmal braucht man auch eine anonyme Riskovoranfrage wegen dem Beruf oder Hobby. Beide können sehr risikobehaftet sein, was auch nicht jeder Versicherer versichert.
Fazit
Durch die anonyme Risikovoranfrage sehen wir vor der Antragstellung, welcher Versicherer dich aufgrund deiner Krankenhistorie wie versichern würde. Versicherer können hier völlig unterschiedlich entscheiden, wie du bei den oben genannten Beispielen gesehen hast. Versicherer A versichert dich zum Beispiel normal, Versicherer B würde mit einer Ausschlussklausel arbeiten und Versicherer C lehnt dich ggf. komplett ab.
Bevor wir die anonyme Risikovoranfrage stellen, arbeiten wir deine Krankenhistorie ordentlich auf. Das machen wir gemeinsam im Erstgespräch. Danach brauchen wir vielleicht noch ein paar Unterlagen wie Arztberichte, Atteste oder Krankenhausentlassungsberichte.
Wenn wir dann alles zusammen haben, stellen wir die anonyme Risikovoranfrage. Wir reichen die anonymisierten Unterlagen also bei den Risikoprüfern der verschiedenen Gesellschaften ein und diese geben dann ein Votum ab.
Wenn wir alle Voten zusammenhaben, setzen wir uns im zweiten Termin mit dir zusammen und gehen die Voten gemeinsam durch. In Kombination mit Preis und Leistung entscheiden wir dann gemeinsam, welches Votum dann am besten für dich ausgefallen ist.
Wie genau unser BU-Prozess abläuft, kannst du hier nachlesen.