Du bist Mama oder Papa und hast in letzter Zeit immer mal wieder den Begriff „BU-Option“ für Kinder gelesen oder gehört. Jetzt willst du wissen, was es damit auf sich hat und wozu das jetzt gut ist.
Ich zeigs dir in diesem Blogbeitrag warum die BU-Option für Kinder super wichtig für dein Kind ist und warum du ihm damit langfristig ein richtig großes Geschenk machen kannst!
BU-Option für Kinder – was bedeutet das?
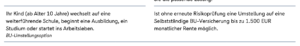
Die BU-Option für Kinder richtet sich an alle Eltern von Kindern unter 10 Jahre. Für Kinder ab 10 Jahre kannst du schon eine richtige Berufsunfähigkeitsversicherung abschließen. Für jüngere Kinder geht das noch nicht.
Zum Glück gibt es aber für die Kleinen die Option, den Gesundheitszustand einzufrieren. Das bedeutet, man sichert sich jetzt mit der BU-Option die Möglichkeit, später eine Berufsunfähigkeitsversicherung abzuschließen, ohne erneute Gesundheitsfragen!
Wie läuft das ab mit der BU-Option?
Die BU-Option für Kinder funktioniert wie folgt. Du schließt eine ETF Rentenversicherung bei einem der Anbieter ab, die das anbieten. Weiter unten erkläre ich dir welchen Anbieter wir hier nutzen und warum.
Diese ETF Rentenversicherung besparen wir nur mit dem Mindestbeitrag von 25€ im Monat in einen von dir ausgewählten ETF (ETF Liste weiter unten). Als Zusatzoption kommt die kostenlose BU-Option dazu. Somit läuft die ETF-Rentenversicherung erstmal mal und die 25€ werden jeden Monat investiert. Für die BU-Option fallen keine extra Kosten an.
Mit dieser ETF-Rentenversicherung inkl. der BU-Option sicherst du dir für dein Kind die Möglichkeit, später bei 4 Ereignissen in dessen Leben, ohne erneute Gesundheitsfragen eine Berufsunfähigkeitsversicherung abzuschließen.
Diese Ereignisse sind:
- Einschulung
- Übergang 5. Klasse
- Beginn Studium/Ausbildung
- Ende Studium/Ausbildung
Um die Option zu aktivieren hast du immer 6 Monate ab Eintritt des Ereignisses Zeit.
Wenn du die Option dann ziehst, wird eine eigenständige Berufsunfähigkeitsversicherung für dein Kind abgeschlossen. Die maximale, monatliche BU-Rente liegt dann erstmal bei 1000€ (wenn der Vertrag schon länger als 15 Jahre läuft auch 1500€).
Aber Achtung! Beim Ziehen der BU-Option darf das Kind weder ganz noch teilweise schulunfähig, schwerbehindert oder pflegebedürftig sein! Deswegen ist zu empfehlen, die BU-Option so früh wie möglich zu aktivieren. Ebenso darf das maximale Alter von 27 nicht überschritten sein.
Ein super wichtiger Punkt bei der Auswahl der Anbieter von BU-Optionen sind die Nachversicherungsoptionen. Denn 1000€ oder 1500€ als Schüler oder Student klingt ausreichend, als Arbeitnehmer, Beamte oder Selbständiger aber nicht mehr.
Deswegen achten wir beim Anbieter der BU-Option ganz genau auf diesen Part, damit dein Kind auch später mit der Berufsunfähigkeitsversicherung das Einkommen ausreichend absichern kann. Unser Lieblingsanbieter hat daher die Möglichkeit die BU-Rente über die Nachversicherungsoption und Karrieregarantie bis auf 7.500€ nach oben anzupassen. Das ist eine super wichtige Regelung und von der Höhe auch wichtig.
Denn keiner von uns weiß, was dein Kind später mal beruflich macht. Und wir wissen auch nicht, was Menschen in z.B. 30 oder 40 oder 50 Jahren verdienen werden. 7.500€ heute klingeln vielleicht richtig viel. In 30 Jahren haben die 7.500€ aber nur noch eine Kaufkraft von 3500€. Deswegen ist diese besondere Höhe der Nachversicherungsoption richtig gut und spricht einmal mehr für diesen Anbieter (ich verrate dir weiter unten wer das ist).
Was ebenfalls wichtig ist: Dein Kind kann dann auch die AU-Klausel mit in den Vertrag einschließen, wenn es in den letzten 12 Monaten vor Antragstellung nicht länger als 2 Wochen durchgehend krankgeschrieben war. Andere Bausteine wie d Leistungsdynamik und Beitragsdynamik sind natürlich auch möglich.
Und ein Bonus, mit dem sich der Anbieter ebenfalls von den anderen abhebt ist die DU-Klausel. Wenn dein Kind sich später für eine Beamtenlaufbahn entscheiden sollte, ich es problemlos möglich die DU-Klausel in den BU-Vertrag mit einzuschließen. Die DU-Klausel ist eine super wichtige Klausel für alle Beamten und sorgt dafür, dass sie einfacher und schneller ihre Leistung aus der Berufsunfähigkeitsversicherung erhalten. Es gibt aber nur eine Handvoll BU-Versicherer, die eine echte DU-Klausel anbieten. Unser Lieblingsanbieter für die BU-Option für Kinder hat diese wichtige und auch echte DU-Klausel mit dabei!
Welche Gesundheitsfragen werden gestellt?
Die Gesundheitsfragen, die im Antrag gestellt werden, sind relativ normal, wie man sie aus vielen anderen Anträgen zur Berufsunfähigkeitsversicherung kennt. Der Vorteil ist, bei vielen Themen werden nur die letzten 3 Jahre abgefragt. Das ist für kleine Kinder dann natürlich egal aber wenn dein Kind schon älter als 3 ist fallen ggf. ein paar Themen mit und nach der Geburt weg und sind nicht mehr angabepflichtig.
Nicht angegeben werden müssen normale Erkältungskrankheiten, Magen-Darm oder Harnwegsinfekte, Vorsorgeuntersuchungen ohne Auffälligkeiten, die normale Geburt im Krankenhaus, Pilzerkrankungen und Behandlungen beim Zahnarzt und Operationen an Blinddarm, Mandeln oder Nasescheidewand etc.. Die genaue Aufzählung siehst du gleich.
Neben den hier aufgeführten Gesundheitsfragen werden auch gefährliche Hobbys abgefragt. Wer dann natürlich Kampfsport macht oder andere “aufregendere” Hobbys, hat schon wieder ein Problem. Kümmere dich also bitte darum, bevor dein Kind den schwarzen Gürtel im Karate im Blick hat! :-)
Hier sind die Gesundheitsfragen im Überblick:

BU Option

Ich muss hier aber sehr klar und deutlich anmerken, dass die Gesundheitsprüfung sehr streng ist. Warte deswegen bitte nicht zu lange nach der Geburt mit dem Abschluss der BU-Option.
Kinder mit bestehenden Hauterkankungen (Neurodermitis, Ekzeme, Dermatitis), organsichen Erkrankungen (Herzfehler, Asthma, Allergien), psychischen Themen oder Verhaltensauffälligkeiten mit der (Verdachts)diagnose ADHS, Autismus, laufende Behandlungen wie Ergotherapie, Ostheopathie, Logopädie usw. werden hier nicht versicherbar sein!
Warum ist das so? Der Versicherer weiss nicht, was das Kind später mal beruflich macht! Hat es jetzt z.B. schon eine Neurodermitis und wird später mal Bäcker, ist das ggf. schon eine eingebrachte Berufsunfähigkeit. Deswegen wird hier erstmal abgelehnt.
Wenn eine erwachsene Person mit einer bestehenden Allergie eine Berufsunfähigkeitsversicherung abschließen möchte und im Büro arbeitet, ist das aber meist kein Problem. Hier weiß eben der Versicherer, dass das Risiko nicht besteht, dass die Person deswegen berufsunfähig wird. Wenn sie sehr stark ausgeprägt ist, kann es natürlich zu einem Ausschluss kommen. Aber mit einer Ablehnung muss man als Erwachsener wegen einer Allergie nicht rechnen.
Ist dein Kind also schon 10, wird es einfacher es zu versichern mit entsprechenden Vorerkrankungen, denn wir können dann mit Ausschlussklauseln arbeiten.
Was leider bei Kindern nicht versicherbar ist sind sämtliche Themen im psychischen Bereich. Dinge die ADHS oder Autismus führen immer zur Ablehnung. Die Versicherer wollen hier warten, bis die Kinder/Jugendlichen im Arbeitsleben stehen. Und somit ist der Abschluss einer Berufsunfähigkeitsversicherung erst nach Abschluss des Studiums/der Ausbildung möglich. Ich habe das Thema “BU-Versicherung und ADHS” und “BU-Versicherung und Autismus” hier im Blog gesondert beleuchtet.
Vergangene Psychotherapien wegen anderen Themen, bei denen jetzt auch schon länger keine Behandlungen und Beschwerden mehr bestehen, kann man mitunter mit dem Ausschluss Psyche ab 10 Jahren versichern. Bei der BU Option werden solche Themen innerhalb des Abfragezeitraumes leider auch abgelehnt.
Ich muss leider jede Woche Eltern absagen, weil ihre Kinder nicht bzw. noch nicht versicherbar sind. Erst heute hatte ich einen Termin mit einer Mama, bei dem der Verdacht der Epilepsie im Raum steht, die BU-Option ist daher nicht möglich. Ebenso die Mama die beim Kind den Verdacht auf ADHS im Raum stehen hat, auch hier geht es erstmal nicht, bis das nicht final geklärt ist.
Deswegen kann ich nicht aufhören ganz klar zu sagen: Kümmert euch so früh wie möglich um die BU-Option, im besten Falle direkt nach der Geburt!!
Die Vertragsgestaltung – Kosten
Weiter oben hatte ich ja schon erwähnt, dass wir eine ETF-Rentenversicherung als Hauptvertrag abschließen müssen. Das geht nicht anders! Das ist die einzige Möglichkeit, die BU-Option zu sichern. Es gibt keinen Anbieter, der die BU-Option einzeln anbietet.

BU Option
Wir gestalten diese ETF-Rentenversicherung daher so einfach und schlank wie möglich. Keine Beitragsdynamik, keine weiteren Zusatzoptionen, außer die BU-Option und die Auswahl von einem oder mehreren ETFs. So halten wir die Kosten des Vertrages richtig niedrig und kommen trotz Bruttopolice auf 0,8% Effektivkostenquote.

BU Option
Ich empfehle dann, die ETF Rentenversicherung nach dem Aktivieren der Berufsunfähigkeitsversicherung zu beenden. Je nach Situation kündigt man sie direkt oder, wenn die Kurse gerade schlecht stehen, man stellt sie beitragsfrei und kündigt sie später. Auf keinem Fall empfehle ich, die ETF Rentenversicherung bis zur Rente des Kindes weiterlaufen zu lassen. Es ist eben eine Bruttopolice und aufgrund der Kostenstruktur nicht für die Altersvorsorge gedacht.
Nimm dann einfach das investierte Geld und lege es in das Depot deines Kindes! Wenn du trotzdem eine ETF Rentenversicherung für dein Kind abschließen möchtest, dann machen wir das dann mit einer echten Nettopolice ohne hohe Abschlusskosten.
Die Abschlusskosten für die ETF Rentenversicherung mit BU-Option liegen bei ca. 300€ Gesamt, je nach Laufzeit. Die musst du nicht extra zahlen, sondern die werden in den ersten 5 Jahren mit deinen Beiträgen verrechnet (wie hier im Beispiel 262€ durch 5 Jahre durch 12 Monate = 4,36€ pro Monat. Die werden quasi von deinen 25€ abgezogen und nicht investiert. Sie es als “Kaufpreis” für die BU-Option. Wie schon erwähnt können wir die BU-Option nicht ohne die ETF Rentenversicherung gestalten. Sie ist unser Mittel zum Zweck. Aber ein wenig sparst du ja auch an, das Geld ist also nicht komplett weg sondern arbeitet für dich und dein Kind.

Die Vertragsgestaltung – ETFs
Man kann mittlerweile aus 21 verschiedenen ETFs wählen. Regelmäßig kommen neue hinzu. Ich habe sie der Einfachheit halber mal hier rein kopiert. Du siehst, die Klassiker wie MSCI World, Emerging Markets, S&P500, Dax, MSCI Europa etc. sind mit dabei, sodass man sich ein schönes Weltdepot gestalten kann.
Da wir hier aber auch nur 25€ investieren, muss und sollte man es mit der Anzahl der ETFs nicht übertreiben.

BU Option

Ein Vanguard All World findet man hier noch nicht. Wer aber lieber breit gestreut in einen Titel investieren möchte, dem empfehle ich den Dimensional Global Core Equity. Viele werden den nicht kennen. Ich nutze ihn schon seit 2009 für meine Kinder und mich. Damals gab es noch nicht so viele ETFs und der Dimensional bringt alles mit, was es braucht.
Er investiert in über 7000 Positionen, ist also mal richtig breit gestreut. Hat eine Kostenquote von 0,26%, läuft bereits seit 09/2008 und kommt mit folgenden, durchschnittlichen Renditen seitdem:

BU Option
Wer bietet die BU-Option an?
Als Anbieter für die BU-Option ist unser Favorit hier die Nürnberger Versicherung. Mittlerweile haben viele Versicherer diesen Markt entdeckt, nur die wenigsten bieten aber ein richtig gutes und nachhaltiges Gesamtkonzept an.
Warum also die Nürnberger Versicherung?
- Nachversicherungsoption bis 7.500€ bei der BU-Versicherung
- Einschluss AU-Klausel möglich
- Einschluss Dienstunfähigkeitsklausel möglich
- Erfahrungen im Bereich der Berufsunfähigkeitsversicherung von über 100 Jahren
- Versicherungsgesellschaft seit 1884
- sehr niedrige Effektivkostenquote
- gute ETF-Auswahl
- Einschluss Beitrags- und Leistungsdynamik möglich
- Besserstellungsklausel (Prüfung bessere Berufsgruppeneinstufung bei Berufswechsel)
Was kostet die Berufsunfähigkeitsversicherung dann später mal?
Was die BU-Versicherung dann für dein Kind kostet, wenn du die Option ziehst und die BU abschließt, hängt davon ab, wann du sie ziehst und was dein Kind dann macht.
Ich spiele mal ein paar Szenarien für dich durch, damit du eine grobe Richtung hast, was hier preislich auf euch zukommt.
Ereignis 1 ist ja die Schuleinführung. Die meisten Kinder sind hier 6 Jahre alt. Ein Schüler heute (stand 2026) in der Grundschule würde für die Aktivierung der BU-Versicherung im Monat 36,57€. Fairerweise muss man aber sagen, das ist dann eine reine Schulunfähigkeitsversicherung in der noch keine AU-Klausel enthalten ist. Die kann man dann später ohne Gesundheitsfragen dazubuchen.
Schulunfähigkeitsversicherung bedeutet, dass die Versicherung leistet, wenn dein Kind mind. 6 Monate nicht in die Schule gehen kann. Deine BU für dich als Erwachsener leistet, wenn du mind. 6 Monate deinen Beruf nicht ausüben kannst. Das ist der Unterschied. Wird dein Kind 10, stellt man die Schulunfähigkeitsversicherung in eine echte BU-Versicherung um, auch wieder ohne Gesundheitsfragen. Das ist wichtig, da die SU-Versicherung sonst im Erwachsenenalter nur bei Erwerbsunfähigkeit leistet und das wollen wir ja nicht. Aber keine Sorge, solltest du die BU-Option direkt in der 1. Klasse nutzen, legen wir uns das alles auf Termin!
Ereignis 2 ist der Übergang in die 5. Klasse. Hier können wir schon eine echte Berufsunfähigkeitsversicherung abschließen, die dein Kind sowohl weiterhin während der Schulzeit und der Ausbildung oder dem Studium versichert und darüber hinaus auch gegen Berufsunfähigkeit. Wir müssen also dann nichts mehr umstellen!Dein Kind hat hier direkt eine echte BU-Versicherung.
Kinder sind in der Regel 10 Jahre alt, also rechnen wir hier mal mit einem Kind welches in 2016 geboren ist (Stand 2026). Mit dem Beitrag wird es jetzt nicht mehr so einfach, da der Versicherer unterscheidet, auf welche Schulform dein Kind geht.
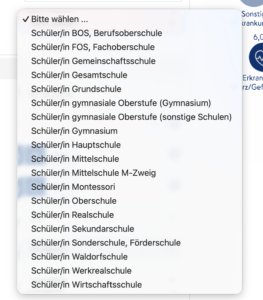
Ich habe deshalb mal mit den Schulformen gerechnet, die am meisten vorkommen.
Kind, 10 Jahre alt, Realschule, 1000€ BU-Rente, Laufzeit bis 67, inkl.Beitrags- und Leistungsdynamik, inkl. AU-Klausel, monatlicher Beitrag 53,03€
Kind, 10 Jahre alt, Gymnasium, 1000€ BU-Rente, Laufzeit bis 67, inkl.Beitrags- und Leistungsdynamik, inkl. AU-Klausel, monatlicher Beitrag 41,46€
Kind, 10 Jahre alt, Gemeinschaftsschule/Gesamtschule, 1000€ BU-Rente, Laufzeit bis 67, inkl.Beitrags- und Leistungsdynamik, inkl. AU-Klausel, monatlicher Beitrag 62,56€
Du erkennst hier sicher schon einen Trend!? Nämlich den, dass Schüler am Gymnasium günstiger sind.
Warum ist das so: Die Versicherer gehen davon aus, dass ein Schüler am Gymnasium eher studieren und Akademiker wird, als ein Schüler der Realschule. Die Wahrscheinlichkeit, dass das Kind am Gymnasium also einen handwerklichen Beruf ausüben wird, ist recht gering. Deswegen die günstigere Einstufung.
Achtung. Jetzt kommt ein wichtiger Hinweis!
Wir sagen ja immer, dass es, je früher man eine BU-Versicherung abschließt, umso günstiger ist. Bei den Kindern ist das anders! :-) Aus den genannten Gründen ist ein junger Schüler/Schülerin teurer in der BU als ein älterer Schüler. Also ein Schüler in der Grundschule ist teurer als ein Schüler in der 5. Klasse. Ein Schüler in der 5. Klasse ist teurer als einer in der 8. Klasse. Und einer in der 8. Klasse ist teurer als in der 11. Klasse.
Das liegt eben an der Tendenz des zukünftigen Berufes, die der Versicherer hier sieht.
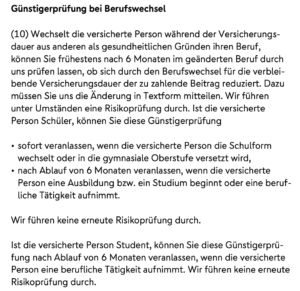
Weiter oben habe ich über die Besserstellungsklausel/Günstigerprüfung bei einem Berufswechsel geschrieben als eines der Pluspunkte der BU-Option für Kinder bei der Nürnberger Versicherung. Und die setzen wir hier ein.
Ändert dein Kind die Schulform oder kommt es in die gymnasiale Oberstufe, reichen wir einen Nachweis bei der BU-Versicherung ein und die Beiträge zur BU-Versicherung werden günstiger. Das selbe können wir ebenfalls tun, wenn dein Kind dann studieren geht und der Studiengang günstiger ist als der Beitrag für die gymnasiale Oberstufe.
Somit kann es am Anfang der 5. Klasse sein, dass die BU-Absicherung noch etwas teurer ist als im späteren Verlauf der Schullaufbahn deines Kindes.
Kommen wir wieder zurück zum Thema: Was kostet die BU-Versicherung dann bei Aktivierung. Hier jetzt die letzten beiden Ereignisse, nämlich Beginn Ausbildung/Studium oder Ende Ausbildung/Studium.
Ganz ehrlich: Ich würde als Mama nicht so lange warten! Warum: Wir wissen nicht, was dein Kind mal beruflich macht und wenn wir die BU Option erst mit Beginn der Ausbildung oder des Studiums ziehen (oder eben am Ende), müssen wir es in dem Beruf versichern, den es ausgewählt hat. Ist es dann ein handwerklicher Beruf oder Pflegeberuf oder ein sozialer Beruf, wird’s sehr teuer.
Teurer als die Einstufung als Schüler in der 10., 11, oder 13. Klasse.
Warte also im besten Falle nicht so lange sondern nutze die BU Option spätestens in der 5. Klasse. Wie wir den Beitrag reduzieren können, bis zum Studium oder auch später im Beruf, habe ich dir ja erklärt. Studiert dein Kind also z.B. Medizin oder Jura oder andere Berufe, die in der BU-Versicherung viel günstiger sind als ein Schüler, können wir wieder in die bessere Berufsgruppe = bessere Beiträge umstellen!
Fazit BU-Option für Kinder:
Die BU-Option für Kinder ist die beste Möglichkeit, deinem Kind den Zugang zu einer Berufsunfähigkeitsversicherung zu beschaffen. Im Laufe des Lebens können mehrere Diagnosen in der Krankenakte deines Kindes hinzukommen, die den Abschluss erschweren oder im schlimmsten Fall überhaupt nicht mehr möglich machen. Eltern, die selber Probleme hatten als Erwachsene ihre Beurfsunfähigkeitsversicherung abzuschließen, wissen wovon ich rede.
Hier zählt aber, dies so früh wie möglich zu tun, am besten direkt nach der Geburt.