Soldatinnen und Soldaten tragen beruflich eine besondere Verantwortung – körperlich, psychisch und häufig unter Bedingungen, die mit einem gewöhnlichen Bürojob wenig zu tun haben. Eine Verletzung beim Dienst, eine schwere Erkrankung oder eine psychische Belastung kann dazu führen, dass die militärischen Anforderungen dauerhaft nicht mehr erfüllt werden können. Dann steht nicht nur die berufliche Zukunft, sondern auch das Einkommen auf dem Spiel.
Eine normale Berufsunfähigkeitsversicherung kann grundsätzlich leisten. Für Soldaten ist aber entscheidend, dass der Vertrag ihre besondere Rechtsstellung berücksichtigt. Eine Dienstunfähigkeitsversicherung für Soldaten ist deshalb keine eigene Versicherungsgattung, sondern eine Berufsunfähigkeitsversicherung mit einer passenden Soldaten- beziehungsweise Dienstunfähigkeitsklausel.
Welche Absicherung sinnvoll ist, hängt insbesondere davon ab, ob du Soldat auf Zeit oder Berufssoldat bist. Genau hier liegt der Punkt, den viele pauschale Vergleiche übersehen.
Das Wichtigste in Kürze
- Soldaten sind rechtlich keine Beamten. Eine gewöhnliche Beamtenklausel gilt deshalb nicht automatisch auch für sie.
- Der Vertrag sollte ausdrücklich Soldatinnen und Soldaten einschließen.
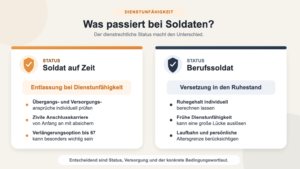
- Soldaten auf Zeit werden bei Dienstunfähigkeit grundsätzlich entlassen; Berufssoldaten können in den Ruhestand versetzt werden.
- Für Soldaten auf Zeit ist die private Versorgung besonders wichtig, weil die dienstrechtliche Absicherung häufig nur zeitlich begrenzt oder vom Grund der Schädigung abhängig ist.
- Eine echte Soldatenklausel kann die Leistungsprüfung vereinfachen. Der genaue Bedingungswortlaut entscheidet.
- Für Soldaten auf Zeit sollte die spätere zivile Karriere mitgedacht werden. Eine Verlängerungsoption bis zum regulären Rentenalter kann deshalb wichtiger sein als ein heute besonders niedriger Beitrag.
- Auslandseinsätze, besondere Tätigkeiten und Freizeitrisiken müssen bei der Auswahl und Antragstellung sauber geprüft werden.
Was bedeutet Dienstunfähigkeit bei Soldaten?
Nach § 44 Absatz 3 Soldatengesetz ist ein Berufssoldat dienstunfähig, wenn er wegen seines körperlichen Zustands oder aus gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, seine Dienstpflichten zu erfüllen. Eine Dienstunfähigkeit kann außerdem angenommen werden, wenn die Wiederherstellung der Dienstfähigkeit innerhalb eines Jahres nicht zu erwarten ist.
Entscheidend ist damit nicht nur, ob irgendeine berufliche Tätigkeit noch ausgeübt werden könnte. Maßgeblich ist, ob die militärischen Dienstpflichten erfüllt werden können. Die Anforderungen unterscheiden sich je nach Verwendung erheblich. Eine gesundheitliche Einschränkung kann für eine überwiegend administrative Tätigkeit anders bewertet werden als für Fallschirmjäger, Bordpersonal oder den militärischen Einsatzdienst.
Mögliche Ursachen einer Dienstunfähigkeit sind beispielsweise:
- Erkrankungen des Bewegungsapparats,
- Unfallfolgen innerhalb oder außerhalb des Dienstes,
- chronische Erkrankungen,
- Herz-Kreislauf- oder neurologische Erkrankungen,
- psychische Erkrankungen und Traumafolgestörungen,
- Einschränkungen, die den sicheren Umgang mit Waffen oder militärischem Gerät verhindern,
- Nebenwirkungen notwendiger Medikamente.
Eine spektakuläre Einsatzverletzung ist also keineswegs Voraussetzung. Manchmal reicht eine gesundheitliche Einschränkung, die im zivilen Berufsleben gut beherrschbar wäre, mit den militärischen Anforderungen aber nicht vereinbar ist.
Dienstunfähig oder berufsunfähig – wo liegt der Unterschied?
Bei einer klassischen Berufsunfähigkeitsversicherung prüft der Versicherer in der Regel, ob die zuletzt ausgeübte Tätigkeit aus gesundheitlichen Gründen voraussichtlich für mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausgeübt werden kann. Dafür müssen der konkrete Berufsalltag und die gesundheitlichen Einschränkungen nachvollziehbar dargestellt werden.
Bei einer passenden Dienstunfähigkeitsklausel knüpft die Leistung dagegen an die Entscheidung des Dienstherrn an. Der Versicherer folgt unter den vertraglich festgelegten Voraussetzungen der Entlassung oder Versetzung in den Ruhestand wegen Dienstunfähigkeit. Das kann die Leistungsprüfung deutlich vereinfachen. Denn man legt dann einfach nur den Bescheid des Dienstherren zur Dienstunfähigkeit vor und die Versicherung leistet dann (wenn eine optimale Klausel vereinbart worden ist).
Allerdings ist nicht jede Klausel gleich gut. Der hübsche Aufdruck „DU-Schutz“ auf einer Produktbroschüre ist ungefähr so aussagekräftig wie „Premium“ auf einer Packung Toastbrot. Entscheidend ist ausschließlich der Bedingungstext, eben die Gestaltung der so wichtigen Dienstunfähigkeitsklausel.
Warum brauchen Soldaten eine ausdrückliche Soldatenklausel?
Soldaten sind keine Beamten nach dem Bundesbeamtengesetz, sondern unterliegen dem Soldatengesetz. Eine Dienstunfähigkeitsklausel, die ausschließlich von „Beamten“ spricht, muss daher nicht automatisch für Soldaten gelten.
Im Vertrag sollte eindeutig geregelt sein, dass die Klausel auch auf Soldaten Anwendung findet oder Soldaten für diese Regelung Beamten gleichgestellt werden. Zusätzlich muss die Klausel zur Art des Dienstverhältnisses passen:
- Berufssoldaten werden bei festgestellter Dienstunfähigkeit grundsätzlich in den Ruhestand versetzt.
- Soldaten auf Zeit werden nach § 55 Absatz 2 Soldatengesetz bei Dienstunfähigkeit entlassen.
Eine Klausel, die ausschließlich eine Versetzung in den Ruhestand voraussetzt, kann für Soldaten auf Zeit deshalb am eigentlichen Bedarf vorbeigehen.
Echte, eingeschränkte und unechte Dienstunfähigkeitsklausel
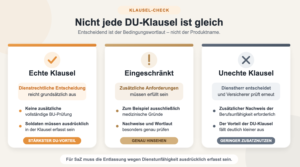
Die Begriffe werden am Markt nicht immer einheitlich verwendet. Inhaltlich lassen sich jedoch drei typische Konstruktionen unterscheiden.
Echte Dienstunfähigkeitsklausel
Bei einer echten Klausel genügt unter den vertraglichen Voraussetzungen die dienstrechtliche Entscheidung wegen Dienstunfähigkeit. Der Versicherer führt nicht noch einmal vollständig eine eigene 50-Prozent-BU-Prüfung durch.
Für Soldaten muss ausdrücklich geregelt sein, dass sowohl die Ruhestandsversetzung eines Berufssoldaten als auch die Entlassung eines Soldaten auf Zeit erfasst werden.
Eingeschränkte oder „fast echte“ Klausel
Manche Bedingungen verlangen, dass die Entlassung oder Ruhestandsversetzung ausschließlich aus medizinischen Gründen erfolgt. Das ist nicht automatisch schlecht, schafft aber zusätzliche Prüfungsfragen. Der konkrete Wortlaut und die erforderlichen Nachweise sollten vor Abschluss geklärt werden.
Unechte Dienstunfähigkeitsklausel
Bei einer unechten Klausel reicht die dienstrechtliche Entscheidung nicht aus. Zusätzlich müssen die Voraussetzungen der normalen Berufsunfähigkeit erfüllt und gegenüber dem Versicherer nachgewiesen werden. Der vermeintliche DU-Vorteil schrumpft dann erheblich.
Soldat auf Zeit: Warum die Versorgungslücke besonders groß sein kann
Soldaten auf Zeit werden bei Dienstunfähigkeit nicht in den Ruhestand versetzt, sondern entlassen. Welche Ansprüche anschließend bestehen, hängt unter anderem von der Dienstzeit, der Ursache der gesundheitlichen Schädigung und den Regelungen des Soldatenentschädigungs- und Soldatenversorgungsrechts ab. Im Normalfall bekommen Soldaten auf Zeit nur die sogenannten Übergangsgebührnisse und kein Ruhegehalt.
Besonders wichtig ist die Unterscheidung zwischen einer allgemeinen Erkrankung oder einem privaten Unfall und einer anerkannten Wehrdienstbeschädigung beziehungsweise einem schädigenden Ereignis mit dienstlichem Zusammenhang. Die staatlichen Leistungen können sich erheblich unterscheiden. Eine pauschale Aussage wie „Die Bundeswehr versorgt mich schon“ ist deshalb riskant.
Hinzu kommt: Übergangsleistungen sind zeitlich begrenzt und dienen häufig der beruflichen Neuorientierung. Laufende Kosten wie Miete, Kredit, Familie und Altersvorsorge verschwinden dadurch nicht. Eine private DU-Rente kann diese Lücke auffangen.
Wie lange erhalten Soldaten auf Zeit Übergangsgebührnisse?
Nach dem Ausscheiden aus der Bundeswehr können Soldaten auf Zeit Übergangsgebührnisse erhalten. Diese betragen grundsätzlich 75 Prozent der letzten berücksichtigungsfähigen Dienstbezüge. Wie lange sie gezahlt werden, richtet sich nach der geleisteten Dienstzeit:
- 4 bis unter 5 Dienstjahre: 12 Monate
- 5 bis unter 6 Dienstjahre: 18 Monate
- 6 bis unter 7 Dienstjahre: 24 Monate
- 7 bis unter 8 Dienstjahre: 30 Monate
- 8 bis unter 9 Dienstjahre: 36 Monate
- 9 bis unter 10 Dienstjahre: 42 Monate
- 10 bis unter 11 Dienstjahre: 48 Monate
- 11 bis unter 12 Dienstjahre: 54 Monate
- ab 12 Dienstjahren: 60 Monate
Wichtig: Bei den Übergangsgebührnissen handelt es sich nicht um eine lebenslange Rente. Die Zahlungen sind zeitlich begrenzt und sollen den Wechsel in das zivile Berufsleben erleichtern. Wird ein Soldat auf Zeit dienstunfähig, muss deshalb genau geprüft werden, welche Ansprüche tatsächlich bestehen und welche langfristige Einkommenslücke nach dem Ende der Zahlungen verbleibt.
Redaktioneller Hinweis: Die konkrete Berechnung und Anspruchsberechtigung richtet sich nach den jeweils geltenden Regelungen des Soldatenversorgungsgesetzes und dem individuellen Entlassungsgrund.
Das zweite Berufsleben mitversichern
Viele Soldaten auf Zeit wechseln später in einen zivilen Beruf oder in ein Beamtenverhältnis. Ein Vertrag, der nur bis zum militärischen Endalter läuft, kann dann zu kurz greifen.
Sinnvoll kann eine Option sein, den Versicherungsschutz nach dem Ausscheiden aus der Bundeswehr ohne erneute Gesundheitsprüfung bis zum 67. Lebensjahr zu verlängern. Dabei sollte geprüft werden:
- Gilt die Verlängerung auch nach einem regulären Ausscheiden aus der Bundeswehr?
- Muss die Option innerhalb einer bestimmten Frist ausgeübt werden?
- Ist eine erneute Gesundheits- oder Risikoprüfung ausgeschlossen?
- Wird lediglich die Laufzeit verlängert oder darf auch die BU-Rente angepasst werden?
- Bleibt eine DU-Klausel bestehen, wenn anschließend ein Beamtenverhältnis beginnt?
Gerade bei einer langen zivilen Anschlusskarriere ist diese Flexibilität oft wertvoller als ein kleiner Beitragsvorteil beim Abschluss.
Berufssoldaten: Staatliche Versorgung vorhanden, Lücke trotzdem möglich
Berufssoldaten werden bei Dienstunfähigkeit grundsätzlich in den Ruhestand versetzt. Sie erhalten ein Ruhegehalt, dessen Höhe unter anderem von den ruhegehaltfähigen Dienstbezügen und der ruhegehaltfähigen Dienstzeit abhängt.
Das bedeutet aber nicht automatisch, dass das bisherige Nettoeinkommen vollständig ersetzt wird. Besonders bei einer frühen Dienstunfähigkeit kann eine deutliche Lücke entstehen. Außerdem laufen private Verpflichtungen weiter: Immobilienfinanzierung, Unterhalt, Lebenshaltungskosten und private Vorsorge nehmen auf den neuen Status wenig Rücksicht.
Eine sinnvolle Rentenhöhe sollte deshalb nicht aus einer pauschalen Prozentzahl abgeleitet werden. Ausgangspunkt ist eine individuelle Versorgungsanalyse:
- Welche dauerhaften Ansprüche bestehen gegenüber dem Dienstherrn?
- Wie hoch sind die monatlichen Fixkosten?
- Welche zusätzlichen Kosten können durch Krankheit oder Einschränkungen entstehen?
- Welche Altersvorsorgebeiträge sollen weitergezahlt werden?
- Welche bereits bestehenden privaten Absicherungen sind vorhanden?
Wie hoch sollte die DU-Rente für Soldaten sein?
Die richtige Höhe ergibt sich aus der tatsächlichen Einkommenslücke. Für Soldaten auf Zeit sollte dabei nicht nur die erste Zeit nach der Entlassung betrachtet werden. Entscheidend ist, welches Einkommen langfristig fehlt, wenn ein Wechsel in den geplanten zivilen Beruf gesundheitlich nicht mehr möglich ist.
Ein vereinfachtes Beispiel:
Ein Soldat auf Zeit hat monatliche Ausgaben von 2.200 Euro. Nach einer gesundheitsbedingten Entlassung erhält er zunächst bestimmte Übergangs- oder Versorgungsleistungen. Diese laufen jedoch nicht zwingend dauerhaft. Beträgt die langfristige verfügbare Versorgung später nur 900 Euro, entsteht eine monatliche Lücke von 1.300 Euro. Hinzugerechnet werden sollten Reserven für Krankenversicherung, Behandlungskosten und Altersvorsorge.
Das Beispiel ist bewusst vereinfacht. Die konkrete Versorgung muss individuell berechnet werden. Eine BU- oder DU-Rente, die nur auf den aktuellen Sold schaut, kann später zu niedrig sein.
Wie lange sollte der Vertrag laufen?
Für Berufssoldaten orientiert sich die Vertragslaufzeit häufig an der besonderen Altersgrenze der jeweiligen Laufbahn. Pauschal „bis 55“ abzuschließen, ist dennoch nicht immer passend, weil Altersgrenzen und persönliche Laufbahnen variieren können.
Für Soldaten auf Zeit sollte der Schutz möglichst nicht mit dem militärischen Dienst enden. Nach dem Ausscheiden beginnt häufig ein jahrzehntelanges ziviles Berufsleben. Ideal ist daher entweder eine ausreichend lange Laufzeit oder eine vertraglich garantierte Verlängerungsmöglichkeit ohne erneute Gesundheitsprüfung.
Auslandseinsatz, Krieg und besondere Tätigkeiten
Bei Soldaten müssen Ausschlüsse für Auslandseinsätze, innere Unruhen, Kriegsereignisse und besondere militärische Tätigkeiten genau geprüft werden. Allgemeine Werbeaussagen reichen hier nicht.
Wichtig sind insbesondere folgende Fragen:
- Gilt der Schutz bei regulären Auslandseinsätzen der Bundeswehr?
- Welche Einschränkungen bestehen bei Kriegsereignissen?
- Sind passive und aktive Kriegsteilnahme unterschiedlich geregelt?
- Gibt es Ausschlüsse für Spezialverwendungen, Flugdienst, Tauchen oder Fallschirmspringen?
- Muss ein späterer Wechsel der Verwendung gemeldet werden?
- Sind private gefährliche Hobbys eingeschlossen oder mit Zuschlag versicherbar?
Nicht jede Klausel, die einen Auslandseinsatz erwähnt, deckt automatisch jedes Szenario ab. Hier lohnt sich der Blick in die Bedingungen – leider die Stelle, an der Marketingbroschüren meistens plötzlich sehr schweigsam werden.
Gesundheitsprüfung: Ehrlich, aber nicht kopflos
Auch Soldaten müssen beim Abschluss Gesundheitsfragen vollständig und wahrheitsgemäß beantworten. Das gilt beispielsweise für ärztliche Behandlungen, Beschwerden, Medikamente, psychotherapeutische Behandlungen, stationäre Aufenthalte und Unfallfolgen.
Vor dem Antrag sollten deshalb die relevanten Unterlagen beschafft und geprüft werden. Dazu können Patientenakten, Leistungsübersichten der Krankenversicherung und Auskünfte behandelnder Ärzte gehören. Unklare Diagnosen sollten nicht geraten, sondern sauber aufgeklärt werden.
Bei Vorerkrankungen kann eine anonyme Risikovoranfrage sinnvoll sein. So lässt sich vor einem verbindlichen Antrag prüfen, welche Versicherer eine normale Annahme, einen Zuschlag oder einen Ausschluss anbieten würden. Ein vorschnell gestellter Antrag kann dagegen zu einer dokumentierten Ablehnung führen, die bei späteren Anträgen angegeben werden muss.
Welche Vertragsmerkmale sollten Soldaten prüfen?
1. Ausdrücklicher Einschluss von Soldaten
Die DU-Klausel muss für Soldaten gelten. Allgemeine Beamtenbedingungen genügen nicht automatisch.
2. Leistung bei Entlassung und Ruhestandsversetzung
Für Soldaten auf Zeit muss die Entlassung wegen Dienstunfähigkeit erfasst sein. Für Berufssoldaten ist die Ruhestandsversetzung entscheidend.
3. Nachversicherung ohne erneute Gesundheitsprüfung
Die Rente sollte bei steigendem Einkommen, Beförderung, Heirat, Geburt eines Kindes, Immobilienkauf oder einem Wechsel in den zivilen Beruf erhöht werden können.
4. Beitrags- und Leistungsdynamik
Die Beitragsdynamik erhöht die versicherte Rente vor Eintritt des Leistungsfalls. Die garantierte Rentensteigerung erhöht eine bereits gezahlte DU-Rente. Beide Bausteine schützen vor Kaufkraftverlust, erfüllen aber unterschiedliche Aufgaben.
5. Verlängerungsoption
Für Soldaten auf Zeit ist eine Verlängerung bis zum regulären Rentenalter ohne neue Gesundheitsprüfung besonders wichtig.
6. Regelungen für Auslandseinsätze
Der Vertrag sollte nicht genau dort Lücken haben, wo der militärische Beruf sein besonderes Risiko entfaltet.
7. Verzicht auf abstrakte Verweisung
Der Versicherer sollte nicht allein mit dem Hinweis ablehnen können, dass theoretisch irgendein anderer Beruf ausgeübt werden könnte.
8. Ausscheiden aus dem Dienst
Es muss klar sein, wie sich der Vertrag nach einem Wechsel in die Privatwirtschaft oder in ein Beamtenverhältnis fortsetzt.
Häufige Fehler beim Abschluss
Nur auf den Preis schauen
Der günstigste Tarif ist wertlos, wenn Soldaten nicht erfasst werden oder die Klausel nur eine Ruhestandsversetzung abdeckt. Bedingungen schlagen Beitrag – besonders bei dieser Zielgruppe.
Soldat auf Zeit und Berufssoldat gleich behandeln
Die dienstrechtlichen Folgen unterscheiden sich. Ein Vertrag muss zum aktuellen Status und zur geplanten Laufbahn passen.
Laufzeit zu kurz wählen
Ein Schutz bis zum Ende der Bundeswehrzeit genügt für Soldaten auf Zeit häufig nicht. Das Risiko einer Berufsunfähigkeit endet schließlich nicht mit der Rückgabe der Uniform.
Staatliche Versorgung überschätzen
Versorgungsansprüche können zeitlich begrenzt sein oder von einem dienstlichen Zusammenhang abhängen. Ohne konkrete Berechnung bleibt schnell eine erhebliche Lücke.
Gesundheitsfragen aus dem Gedächtnis beantworten
Fehlerhafte oder unvollständige Angaben können im Leistungsfall gravierende Folgen haben. Eine saubere Aufbereitung dauert etwas länger, ist aber erheblich angenehmer als ein Streit genau dann, wenn das Einkommen bereits weggebrochen ist.
Gibt es die beste Dienstunfähigkeitsversicherung für Soldaten?
Nein – jedenfalls nicht pauschal. Der passende Tarif hängt unter anderem vom Status, Alter, Dienstgrad, der konkreten Verwendung, geplanten Dienstzeit, Gesundheitshistorie, gewünschten Rentenhöhe und späteren beruflichen Plänen ab.
Auch Anbieterempfehlungen aus älteren Artikeln sollten nicht ungeprüft übernommen werden. Versicherungsbedingungen, Annahmerichtlinien und versicherbare Verwendungen verändern sich. Entscheidend ist ein aktueller Marktvergleich auf Grundlage der vollständigen Vertragsbedingungen.
Fazit: Für Soldaten zählt jedes Wort in der Klausel
Eine Dienstunfähigkeitsversicherung kann Soldatinnen und Soldaten vor einer erheblichen Einkommenslücke schützen. Besonders groß ist der Absicherungsbedarf häufig bei Soldaten auf Zeit, weil eine Dienstunfähigkeit zur Entlassung führt und die spätere zivile Karriere ebenfalls gefährdet sein kann.
Der Vertrag sollte Soldaten ausdrücklich einschließen, zum Dienstverhältnis passen und auch die Zeit nach der Bundeswehr berücksichtigen. Dazu gehören eine ausreichende Rentenhöhe, eine passende Laufzeit, gute Nachversicherungsoptionen und klare Regelungen für Auslandseinsätze.
Ich prüfe für dich nicht nur, ob irgendwo „Dienstunfähigkeit“ auf dem Angebot steht. Entscheidend ist, ob die Klausel in deiner konkreten Situation tatsächlich leistet – heute als Soldatin oder Soldat und später möglicherweise in einem ganz anderen Beruf.
Call-to-Action: Lass deine Versorgungslücke und die verfügbaren DU-Tarife individuell prüfen – bevor eine Erkrankung oder ein Unfall die Auswahl einschränkt.
Häufige Fragen zur Dienstunfähigkeitsversicherung für Soldaten
Brauchen Soldaten eine BU- oder eine DU-Versicherung?
Eine DU-Versicherung ist grundsätzlich eine Berufsunfähigkeitsversicherung mit zusätzlicher Dienstunfähigkeitsklausel. Für Soldaten sollte der Vertrag ausdrücklich eine Soldatenklausel enthalten und sowohl den dienstrechtlichen Status als auch eine mögliche spätere zivile Tätigkeit berücksichtigen.
Gilt eine Beamten-DU-Klausel automatisch für Soldaten?
Nein. Soldaten sind keine Beamten. Der Bedingungstext muss Soldaten ausdrücklich einbeziehen oder ihnen im Rahmen der Klausel eine entsprechende Stellung geben.
Was passiert mit einem Soldaten auf Zeit bei Dienstunfähigkeit?
Nach § 55 Absatz 2 Soldatengesetz ist ein Soldat auf Zeit bei Dienstunfähigkeit zu entlassen. Deshalb muss eine passende Klausel gerade die Entlassung und nicht nur eine Versetzung in den Ruhestand erfassen.
Bekommen Berufssoldaten bei Dienstunfähigkeit ein Ruhegehalt?
Berufssoldaten können wegen Dienstunfähigkeit in den Ruhestand versetzt werden und erhalten grundsätzlich eine Versorgung nach den gesetzlichen Vorgaben. Die tatsächliche Höhe hängt von der individuellen Dienstzeit und den versorgungsrechtlichen Voraussetzungen ab.
Zahlt die Versicherung auch bei psychischer Dienstunfähigkeit?
Psychische Erkrankungen können grundsätzlich zu einer Dienst- oder Berufsunfähigkeit führen. Voraussetzung ist, dass sie nicht wirksam vom Versicherungsschutz ausgeschlossen wurden und die vertraglichen Leistungsvoraussetzungen erfüllt sind.
Ist ein Auslandseinsatz automatisch mitversichert?
Das lässt sich nicht pauschal sagen. Entscheidend sind die konkreten Bedingungen zu Auslandseinsätzen, Kriegsereignissen und besonderen militärischen Tätigkeiten. Diese Regelungen sollten vor Vertragsabschluss ausdrücklich geprüft werden.
Wie lange sollte ein Soldat auf Zeit versichert sein?
Der Schutz sollte möglichst auch die anschließende zivile Karriere abdecken. Sinnvoll ist eine Laufzeit bis zum regulären Rentenalter oder eine vertraglich garantierte Verlängerungsoption ohne erneute Gesundheitsprüfung.
Kann ich die DU-Rente später erhöhen?
Gute Tarife bieten Nachversicherungsmöglichkeiten bei bestimmten Ereignissen oder über Karrieregarantien. Ob eine Beförderung, ein Statuswechsel oder der Einstieg in einen zivilen Beruf erfasst wird, hängt von den Bedingungen ab.