

Das Altersvorsorgedepot – 100 Fragen & Antworten
So nutzt du dieses Workbook
Ab dem 1. Januar 2027 gibt es das Altersvorsorgedepot – und mit ihm bis zu 540 € Grundzulage pro Jahr plus bis zu 300 € je Kind. Dieses Workbook beantwortet die 100 häufigsten Fragen dazu, verständlich und ohne Fachchinesisch.
Die Fragen sind in zehn Kapitel sortiert. Du kannst von vorne lesen oder direkt zu deinem Thema springen. Am Ende jedes Kapitels findest du Checklisten und kleine Rechenhilfen.
Wichtig: Stand der Informationen ist Oktober 2026, Grundlage ist das Altersvorsorgereformgesetz. Einzelheiten der Anbieter und der Finanzverwaltung können sich bis zum Start noch konkretisieren. Dieses Workbook ersetzt keine individuelle Beratung.
Wenn du lieber mit einem PDF arbeitest, kannst du dir den selben Inhalt als PDF-Workbook hier runterladen.
Kapitel 1: Grundlagen
- Was ist das Altersvorsorgedepot?
Ein staatlich gefördertes Wertpapierdepot für deine private Altersvorsorge. Du zahlst ein, der Staat legt Zulagen obendrauf, und das Geld wird zum Beispiel in ETFs angelegt.
- Ab wann gibt es das Altersvorsorgedepot?
Ab dem 1. Januar 2027 dürfen Anbieter zertifizierte Altersvorsorgedepots verkaufen. Vorher gibt es keine geförderten Verträge.
- Ist das schon beschlossen oder nur geplant?
Beschlossen. Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 verabschiedet, der Bundesrat stimmte am 8. Mai 2026 zu, verkündet wurde es Ende Mai 2026.
- Was unterscheidet es von einem normalen ETF-Depot?
Du bekommst Zulagen und zahlst während der Ansparphase keine Steuern auf Erträge. Dafür ist das Geld bis zur Rente gebunden, vorzeitige Entnahmen kosten die Förderung.
- Was unterscheidet es von der Riester-Rente?
Die Zulage hängt nur noch davon ab, wie viel du einzahlst, nicht mehr von deinem Einkommen. Eine Beitragsgarantie ist keine Pflicht mehr, dadurch sind bis zu 100 % Aktienanteil möglich.
- Kann ich ab 2027 noch einen Riester-Vertrag abschließen?
Nein, Neuabschlüsse sind ab 2027 nicht mehr möglich. Bestehende Riester-Verträge laufen aber weiter.
- Ist jedes Depot automatisch förderfähig?
Nein. Gefördert wird nur ein vom Bundeszentralamt für Steuern zertifizierter Altersvorsorgevertrag. Dein normales Depot bei der Hausbank zählt nicht.
- Welche Produktvarianten gibt es?
Das freie Altersvorsorgedepot ohne Garantie, das einfache Standarddepot mit Kostendeckel und Garantieprodukte mit 80 % oder 100 % Beitragsgarantie. Die Förderung ist bei allen gleich, du entscheidest über Risiko und Kosten.
- Gibt es eine Garantie auf meine Einzahlungen?
Im Altersvorsorgedepot nicht. Wer Sicherheit will, wählt ein Garantieprodukt und nimmt dafür geringere Renditechancen in Kauf.
- Für wen lohnt sich das Altersvorsorgedepot besonders?
Für Kleinsparer, Eltern und alle mit langem Anlagehorizont. Wer 30 € im Monat einzahlt, bekommt 180 € Zulage im Jahr – das sind 50 % auf jeden Euro.
Kapitel 2: Wer ist förderberechtigt?
- Wer darf ein Altersvorsorgedepot eröffnen?
Grundsätzlich jede Person, die noch nicht voll in Altersrente ist. Die staatliche Förderung bekommt aber nicht jeder – darum geht es in diesem Kapitel.
- Wer ist direkt förderberechtigt?
Vor allem rentenversicherungspflichtige Arbeitnehmer und Auszubildende, Beamte, Richter und Soldaten. Dazu kommen zum Beispiel Landwirte, Mitglieder der Künstlersozialkasse und Bundesfreiwillige. Wichtig für Beamte: Sie bekommen die Förderung nur, wenn sie bis zum Ende des Beitragsjahres schriftlich bei ihrer Besoldungsstelle in die Datenübermittlung an die Zulagenstelle einwilligen.
- Bekommen Selbstständige jetzt auch Förderung?
Ja, das ist neu. Förderberechtigt sind pflichtversicherte Selbstständige und Selbstständige unter 67 Jahren, die jährlich eine Steuererklärung abgeben.
- Was ist mit Mitgliedern eines Versorgungswerks?
Ärztinnen, Anwälte und andere Mitglieder berufsständischer Versorgungswerke sind ab 2027 ebenfalls förderberechtigt.
- Werden Minijobber gefördert?
Ja, wenn sie in die gesetzliche Rentenversicherung einzahlen. Wer sich von der Rentenversicherungspflicht hat befreien lassen, bekommt keine eigene Förderung.
- Was gilt in Elternzeit und Kindererziehungszeit?
Mütter oder Väter sind während der dreijährigen Kindererziehungszeit förderberechtigt, auch in der Elternzeit. Die Kindererziehungszeiten musst du bei der Rentenversicherung beantragen.
- Und bei Arbeitslosigkeit oder Krankengeld?
Wer Arbeitslosengeld I, Krankengeld oder Übergangsgeld bekommt und vorher rentenversicherungspflichtig war, bleibt förderberechtigt.
- Werden pflegende Angehörige gefördert?
Ja, wenn du einen Angehörigen mit mindestens Pflegegrad 2 wenigstens zehn Stunden pro Woche zu Hause pflegst.
- Ich bin Hausfrau oder Hausmann. Gehe ich leer aus?
Nicht unbedingt. Bist du mit einer förderberechtigten Person verheiratet, kannst du über sie mittelbar Zulagen bekommen. Du brauchst einen eigenen Vertrag mit mindestens 120 € Jahresbeitrag, deine Grundzulage ist dann auf 175 € begrenzt.
- Wer bekommt keine Förderung?
Von der Rentenversicherung befreite Minijobber, Personen ohne eigene Förderberechtigung und ohne förderberechtigten Ehepartner sowie Bezieher einer vollen Altersrente.
Checkliste: Bin ich förderberechtigt?
- ☐ Ich zahle Pflichtbeiträge in die Rentenversicherung oder bin Beamtin/Beamter (dann: Einwilligung zur Datenübermittlung bei der Besoldungsstelle abgegeben)
- ☐ Ich bin selbstständig, unter 67 und gebe jährlich eine Steuererklärung ab
- ☐ Ich bin in Kindererziehungszeit, pflege einen Angehörigen oder beziehe ALG I/Krankengeld
- ☐ Ich bin mit einer förderberechtigten Person verheiratet
Kapitel 3: Förderung & Zulagen
- Wie funktioniert die Grundzulage?
Auf die ersten 360 € Eigenbeitrag im Jahr gibt der Staat 50 % dazu. Für jeden weiteren Euro bis 1.800 € gibt es 25 %.
- Wie hoch ist die Grundzulage maximal?
540 € pro Jahr. Dafür musst du 1.800 € im Jahr einzahlen, also 150 € im Monat.
- Wie viel muss ich mindestens einzahlen?
120 € im Jahr, also 10 € im Monat. Ab diesem Betrag fließt Förderung.
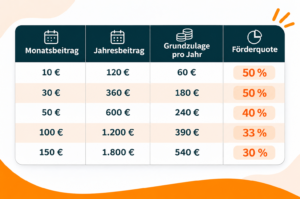
- Wie hoch ist meine Förderquote?
Je kleiner der Beitrag, desto höher die Quote. Die Tabelle zeigt typische Beträge ohne Kinder:
- Was passiert, wenn ich mehr als 1.800 € einzahle?
Der Mehrbetrag landet im Depot, wird aber nicht gefördert. Ob und wie viel du darüber hinaus einzahlen kannst, regelt der Anbieter.
- Gibt es einen Bonus für junge Leute?
Ja. Wer zu Beginn des Beitragsjahres jünger als 25 ist, bekommt einmalig 200 € Berufseinsteigerbonus.
- Wann kommt die Zulage auf meinem Depot an?
Im Folgejahr. Die Zentrale Zulagenstelle prüft das abgelaufene Jahr und zahlt die Zulage dann auf deinen Vertrag ein.
- Muss ich die Zulage beantragen?
Ja. Am einfachsten über einen Dauerzulagenantrag bei deinem Anbieter, dann läuft der Antrag jedes Jahr automatisch.
- Gibt es eine Frist für den Antrag?
Ohne Dauerzulagenantrag hast du bis Ende des zweiten Folgejahres Zeit. Für das Beitragsjahr 2027 also bis zum 31.12.2029, danach ist die Zulage weg.
- Ist es egal, in welchem Monat ich starte?
Ja. Es zählt, was du bis zum 31. Dezember im Kalenderjahr eingezahlt hast. Wer später startet, kann fehlende Monate per Sonderzahlung ausgleichen, sofern der Anbieter das zulässt.
Arbeitsbereich: Meine Förderung berechnen
So rechnest du: Stufe 1 = 50 % deines Beitrags bis 360 €. Stufe 2 = 25 % des Beitrags zwischen 360 € und 1.800 €.
| Position | Mein Betrag |
| Mein Jahresbeitrag | |
| Grundzulage Stufe 1 (max. 180 €) | |
| Grundzulage Stufe 2 (max. 360 €) | |
| Kinderzulage (siehe Kapitel 4) | |
| Förderung gesamt |
Kapitel 4: Familie & Kinderzulage
- Wie hoch ist die Kinderzulage?
Der Staat legt pro Kind 100 % deines Beitrags obendrauf, maximal 300 € je Kind und Jahr. Die volle Kinderzulage erreichst du schon mit 300 € Eigenbeitrag im Jahr, also 25 € im Monat.
- Wie sieht das konkret aus?
Beispiel: 30 € im Monat, zwei Kinder. Du zahlst 360 € im Jahr ein und bekommst 180 € Grundzulage plus 600 € Kinderzulage – zusammen 780 €.
- Für welche Kinder gibt es die Zulage?
Für jedes Kind, für das du Kindergeld bekommst.
- Muss ich für jedes Kind extra einzahlen?
Nein. Ein Gesamtbeitrag von 300 € im Jahr reicht für die volle Kinderzulage aller Kinder.
- Wie lange gibt es die Kinderzulage?
So lange, wie für das Kind Kindergeld gezahlt wird. Fällt das Kindergeld weg, endet auch die Kinderzulage.
- Welcher Elternteil bekommt die Kinderzulage?
Grundsätzlich der Elternteil, dem das Kindergeld ausgezahlt wird. Bei verheirateten Eltern ist das nach der bisherigen Systematik die Mutter, auf Antrag kann die Zulage dem Vater zugeordnet werden. Lass dir die Zuordnung beim Anbieter bestätigen.
- Können beide Eltern ein eigenes Depot haben?
Ja. Sind beide förderberechtigt, bekommt jeder seine eigene Grundzulage – zusammen bis zu 1.080 € im Jahr.
- Kann ich für mein Kind ein Altersvorsorgedepot eröffnen?
Gefördert wird nur, wer selbst förderberechtigt ist, zum Beispiel ein Kind in der Ausbildung. Für jüngere Kinder ohne eigene Förderberechtigung gibt es keine Zulagen.
- Was gilt für Alleinerziehende?
Die Kinderzulage geht an den Elternteil, der das Kindergeld bekommt. Schon 25 € im Monat sichern die volle Kinderzulage.
- Wir haben ein kleines Budget. Lohnt es sich trotzdem?
Gerade dann. Mit einem Kind und 25 € im Monat zahlst du 300 € ein und bekommst 150 € Grundzulage plus 300 € Kinderzulage. Der Staat legt also mehr drauf, als du selbst einzahlst.
Arbeitsbereich: Meine Kinderzulage
| Kind | Kindergeld voraussichtlich bis | Kinderzulage pro Jahr |
Kapitel 5: Steuern
- Muss ich Erträge im Depot versteuern?
Nein, nicht während der Ansparphase. Kursgewinne, Zinsen und Ausschüttungen bleiben steuerfrei, bis die Auszahlung beginnt.
- Kann ich meine Beiträge von der Steuer absetzen?
Ja, als Sonderausgaben. Ab 2027 gilt ein Höchstbetrag von 1.800 € Eigenbeitrag, der um deinen Zulagenanspruch erhöht wird.
- Was ist die Günstigerprüfung?
Das Finanzamt vergleicht automatisch, ob die Zulagen oder der Steuerabzug für dich mehr bringen. Ist der Steuervorteil höher, bekommst du die Differenz zusätzlich erstattet.
- Für wen lohnt sich der zusätzliche Steuervorteil?
Vor allem für Menschen mit höherem Einkommen und hohem Steuersatz. Bei kleinen Einkommen sind die Zulagen meist schon das Maximum.
- Muss ich dafür eine Steuererklärung abgeben?
Für den zusätzlichen Steuervorteil ja. Die Zulagen bekommst du über den Zulagenantrag auch ohne Steuererklärung.
- Wie wird die Auszahlung im Alter besteuert?
Voll mit deinem persönlichen Einkommensteuersatz, das nennt sich nachgelagerte Besteuerung. Im Ruhestand ist dieser Satz bei vielen niedriger als im Berufsleben.
- Ist die Einmalauszahlung von 30 % steuerfrei?
Nein. Auch auf die Einmalauszahlung fällt Einkommensteuer an. Eine große Summe in einem Jahr kann den Steuersatz spürbar erhöhen.
- Was ist steuerlich anders als beim normalen ETF-Depot?
Im normalen Depot zahlst du laufend Abgeltungsteuer auf Erträge über dem Freibetrag. Im Altersvorsorgedepot zahlst du erst im Alter, dafür aber Einkommensteuer auf die gesamte Auszahlung.
- Kostet die Übertragung von Riester Steuern?
Nein. Die Übertragung von Riester-Guthaben ins Altersvorsorgedepot ist steuerneutral, Zulagen müssen nicht zurückgezahlt werden.
- Fallen im Alter Kranken- und Pflegeversicherungsbeiträge an?
Das hängt von deinem Versicherungsstatus im Ruhestand ab, etwa ob du pflicht- oder freiwillig versichert bist. Lass das vor Rentenbeginn prüfen.
Kapitel 6: Anbieter, Produkte & Kosten
- Wer bietet Altersvorsorgedepots an?
Banken, Sparkassen, Bausparkassen, Versicherer, Fondsgesellschaften und Neobroker. Zusätzlich soll es ein öffentlich organisiertes Standarddepot geben.
- Was ist das Standarddepot?
Eine einfache Basisvariante mit vorgegebener Anlage und Kostendeckel. Jeder Anbieter muss es anbieten oder auf das Standarddepot eines Partners verweisen.
- Gilt der Kostendeckel von 1 % für alle Depots?
Nein, nur für das Standarddepot. Dort dürfen die Effektivkosten im Schnitt höchstens 1 % pro Jahr betragen. Bei allen anderen Varianten lohnt der genaue Kostenvergleich.
- Auf welche Kosten muss ich achten?
Auf die Effektivkosten, denn sie fassen alles zusammen: Depotgebühr, Fondskosten, Transaktionskosten sowie Abschluss- und Vertriebskosten. Schon ein halber Prozentpunkt macht über 20 Jahre einen spürbaren Unterschied.
- Ist ein Altersvorsorgedepot bei einer Versicherung sinnvoll?
Versicherer verpacken die Fonds meist in eine fondsgebundene Rentenversicherung. Das ist oft teurer als eine reine Depotlösung, kann aber eine garantierte Leibrente einschließen. Vergleiche die Effektivkosten.
- Kann ich den Anbieter wechseln?
Ja, in der Ansparphase beliebig oft. In den ersten fünf Jahren dürfen abgebender und aufnehmender Anbieter jeweils bis zu 150 € verlangen, danach ist der Wechsel für dich kostenfrei.
- Wie finde ich einen passenden Anbieter?
Der Staat plant eine kostenlose Vergleichsplattform für zertifizierte Verträge. Bis dahin helfen Produktinformationsblätter, unabhängige Vergleiche und eine persönliche Beratung.
- Bringt mir eine Warteliste oder ein Vorab-Depot schon Förderung?
Nein. Eine Vormerkung ist noch kein zertifizierter Vertrag. Gefördert wird erst, was nach Vertragsabschluss in den Altersvorsorgevertrag eingezahlt wird.
- Brauche ich eine Beratung?
Das Standarddepot kannst du auch ohne Beratung online abschließen. Bei Riester-Wechsel, Familienfragen oder Steuerthemen lohnt sich ein Blick von außen.
- Darf ich mehrere Altersvorsorgeverträge haben?
Ja, mehrere Verträge sind möglich. Die Förderung bleibt aber auf insgesamt 1.800 € Eigenbeitrag im Jahr begrenzt. Wie die Zulage verteilt wird, legst du im Zulagenantrag fest.
Kapitel 7: Geldanlage & ETFs
- Welche Wertpapiere sind erlaubt?
Fonds und ETFs der Risikoklassen 1 bis 5 sowie Anleihen von EU-Staaten, deutschen Bundesländern und Gemeinden. Die Risikoklasse steht im Produktinformationsblatt des Fonds.
- Darf ich Einzelaktien oder Krypto kaufen?
Nein. Einzelaktien, Kryptowährungen, Zertifikate und andere spekulative Produkte sind ausgeschlossen. Das ist kein Casino, sondern Altersvorsorge.
- Welcher ETF ist sinnvoll?
Für die Altersvorsorge gelten breit gestreute, weltweite Aktien-ETFs als solide Basis, etwa auf den MSCI World, MSCI ACWI oder FTSE All-World. Welche ETFs du bekommst, hängt vom Angebot deines Anbieters ab.
- Kann ich meinen ETF selbst auswählen?
Im freien Altersvorsorgedepot ja, innerhalb der Auswahl deines Anbieters. Im Standarddepot ist die Anlage dagegen vorgegeben.
- Wie wird im Standarddepot angelegt?
Nach einem Lebenszyklusmodell: Fünf Jahre vor Auszahlungsbeginn sinkt der Aktienanteil auf höchstens 50 %, zwei Jahre vorher auf höchstens 30 %. Du kannst davon abweichen, wenn du das ausdrücklich willst.
- Sind 100 % Aktien erlaubt?
Ja, im Altersvorsorgedepot ohne Garantie. Das bringt die höchsten Renditechancen, aber auch die stärksten Schwankungen.
- Kann ich meine bestehenden ETFs ins Altersvorsorgedepot übertragen?
Nein. Gefördert wird nur, was neu eingezahlt wird. Du müsstest verkaufen, gegebenenfalls Abgeltungsteuer zahlen und den Betrag einzahlen – gefördert bis zum Höchstbetrag.
- Sparplan oder Einmalzahlung?
Beides ist üblich, je nach Anbieter. Für die Förderung zählt nur die Summe im Kalenderjahr, nicht der Rhythmus.
- Kann ich die Sparrate ändern oder pausieren?
Ja, der Vertrag kann auch ruhen. Zulagen gibt es aber nur für Jahre, in denen du mindestens 120 € eingezahlt hast.
- Was ist, wenn die Börse einbricht?
Ohne Garantie kann der Depotwert zwischenzeitlich deutlich sinken. Ein langer Anlagehorizont und die Umschichtung vor Rentenbeginn helfen, Schwankungen auszusitzen.
Kapitel 8: Riester & Wechsel
- Muss ich meinen Riester-Vertrag kündigen?
Nein, bitte nicht vorschnell. Eine Kündigung gilt als schädliche Verwendung, dann musst du Zulagen und Steuervorteile zurückzahlen.
- Welche Möglichkeiten habe ich mit meinem Riester-Vertrag?
Drei Wege: weiterführen wie bisher, beitragsfrei stellen und parallel ein Altersvorsorgedepot besparen, oder das Guthaben ins Altersvorsorgedepot übertragen.
- Kann ich mein Riester-Guthaben ins Altersvorsorgedepot übertragen?
Ja, ab dem 1. Januar 2027. Die Übertragung ist steuerneutral, bisherige Zulagen bleiben erhalten. Danach kannst du im Depot deine ETFs wählen.
- Was verliere ich beim Wechsel?
Vor allem die Beitragsgarantie. Riester sichert zum Rentenbeginn mindestens Beiträge plus Zulagen ab, das Altersvorsorgedepot nicht. Wer die Garantie behalten will, kann in ein Garantieprodukt mit 80 % oder 100 % wechseln.
- Was kostet der Wechsel?
Die Wechselkosten sind gesetzlich gedeckelt. Prüfe vorher, was dein bisheriger Anbieter konkret berechnet.
- Kann ich nur einen Teil übertragen?
Nach aktuellem Stand nicht. Das Guthaben wird komplett übertragen oder gar nicht.
- Wann lohnt sich der Wechsel eher?
Wenn dein Riester-Vertrag hohe Kosten hat, als Faustregel über 1 % pro Jahr, und du noch viele Jahre bis zur Rente hast. Dann wirkt die Kostenersparnis besonders lange.
- Wann ist Behalten oft besser?
Bei einem alten Vertrag mit hohem Garantiezins, bei kurzer Restlaufzeit oder wenn dir die Garantie wichtig ist.
- Was ist mit Wohn-Riester?
Guthaben, das bereits in eine Immobilie geflossen ist, kann nicht übertragen werden. Hier gelten besondere Regeln, lass dich individuell beraten.
- Kann ich meinen Riester-Vertrag behalten und trotzdem die neue Förderung bekommen?
Ja, das ist möglich: Du behältst deine Vertragskonditionen und wechselst nur in die neue Förderung. Ob das für dich günstiger ist, hängt von Beitrag und Familiensituation ab.
Checkliste: Riester behalten oder wechseln?
- ☐ Effektivkosten meines Riester-Vertrags herausgesucht
- ☐ Garantiezins und garantiertes Kapital notiert
- ☐ Jahre bis zur Rente gezählt
- ☐ Aktuelles Guthaben und Wechselkosten beim Anbieter erfragt
- ☐ Geprüft, ob Wohn-Riester genutzt wurde
- ☐ Entschieden: weiterführen, stilllegen oder übertragen
Kapitel 9: Auszahlung im Alter
- Ab wann bekomme ich Geld aus dem Depot?
Frühestens mit 65, spätestens mit 70 muss die Auszahlung beginnen. Beziehst du schon früher eine gesetzliche Altersrente oder Pension, kann es entsprechend früher losgehen.
- In welcher Form wird ausgezahlt?
Entweder über einen Auszahlungsplan, der mindestens bis zum 85. Geburtstag läuft, oder als lebenslange Leibrente.
- Wie berechnet sich die Rate beim Auszahlungsplan?
Das Restkapital wird auf die verbleibenden Monate verteilt und spätestens alle drei Jahre neu berechnet. Das übrige Geld bleibt angelegt, die Rate kann also steigen oder sinken.
- Wie funktioniert die Leibrente?
Ein Versicherer zahlt dir bis zum Lebensende eine Rente, berechnet über den Rentenfaktor. Ohne vereinbarte Rentengarantiezeit enden die Zahlungen mit dem Tod.
- Kann ich mir etwas auf einmal auszahlen lassen?
Ja. Zu Beginn der Auszahlungsphase darfst du bis zu 30 % des Kapitals auf einmal entnehmen, ohne die Förderung zu verlieren. Der Betrag ist einkommensteuerpflichtig.
- Kann ich Auszahlungsplan und Leibrente kombinieren?
Das hängt vom Anbieter ab. Manche planen Mischmodelle, etwa einen festen Rentenanteil und einen weiter investierten Teil.
- Was passiert beim Auszahlungsplan nach dem 85. Geburtstag?
Ist der Plan bis 85 vereinbart, ist das Kapital dann aufgebraucht. Das Risiko, länger zu leben, trägst du selbst. Du kannst auch eine längere Laufzeit vereinbaren.
- Startet die Auszahlung automatisch?
Nein. Du musst die Auszahlungsphase bei deinem Anbieter aktiv einleiten und die Form wählen. Die Entscheidung ist weitgehend endgültig, also vorher gut durchrechnen.
- Kann ich zum Rentenbeginn noch den Anbieter wechseln?
Ja. Es gibt reine Auszahlungsprodukte, und du kannst dein Kapital etwa für eine Leibrente zu einem Versicherer übertragen.
- Was passiert mit dem Restkapital, wenn ich sterbe?
Beim Auszahlungsplan ist das Restkapital vererbbar. Die Erben müssen aber die Förderung zurückzahlen, außer das Kapital wird auf einen Vertrag des Ehepartners übertragen.
Kapitel 10: Sonderfälle & Lebensereignisse
- Komme ich vor der Rente an mein Geld?
Technisch ja, aber teuer. Eine vorzeitige Auszahlung ist eine schädliche Verwendung: Zulagen und Steuervorteile musst du zurückzahlen.
- Kann ich das Geld für eine Immobilie nutzen?
Ja, für selbst genutztes Wohneigentum in der EU oder im EWR ist eine Entnahme förderunschädlich – auch für Sondertilgungen oder einen altersgerechten Umbau. Voraussetzung: Dein Anbieter hat diese Option im Vertrag, sie ist nicht mehr Pflicht.
- Was passiert, wenn ich in der Ansparphase sterbe?
Das Guthaben ist vererbbar, die Förderung wird aber zurückgefordert. Ohne Abzüge geht es nur, wenn das Kapital auf einen Altersvorsorgevertrag des überlebenden Ehepartners übertragen wird.
- Was passiert bei einer Scheidung?
Das Altersvorsorgevermögen wird in der Regel im Versorgungsausgleich berücksichtigt. Lass dich dazu familienrechtlich beraten, bevor Kapital geteilt oder übertragen wird.
- Mein Einkommen sinkt. Was jetzt?
Spare einfach weniger, aber möglichst mindestens 10 € im Monat. So bleibt die Förderung erhalten, und bei kleinen Beträgen ist die Förderquote sogar am höchsten.
- Wird das Depot bei Bürgergeld oder Grundsicherung angerechnet?
Gefördertes Altersvorsorgevermögen ist nach den bisherigen Riester-Regeln in der Ansparphase geschützt. Laufende Auszahlungen im Alter können aber angerechnet werden.
- Was passiert, wenn ich ins Ausland ziehe?
Innerhalb der EU und des EWR ist das in der Regel unproblematisch. Bei einem Umzug in andere Länder kann die Förderung zurückgefordert werden, also vorher prüfen.
- Was, wenn ich berufsunfähig werde?
Bezieher einer Erwerbsminderungsrente bleiben förderberechtigt. Das Depot ersetzt aber kein Einkommen: Ohne Arbeitskraft fehlt schnell das Geld für die Sparrate. Eine Berufsunfähigkeitsversicherung sichert ab, dass du weiter vorsorgen kannst.
- Ich wechsle vom Angestelltenjob in die Selbstständigkeit. Was passiert mit dem Vertrag?
Der Vertrag läuft einfach weiter. Prüfe nur, ob du weiterhin förderberechtigt bist, zum Beispiel durch die jährliche Steuererklärung als Selbstständige.
- Was, wenn sich die Regeln noch ändern?
Die Grundzüge stehen im Gesetz, Details können Anbieter und Finanzverwaltung noch konkretisieren. Prüfe deinen Vertrag einmal im Jahr – gern gemeinsam mit einer Beraterin deines Vertrauens.
Dein Fahrplan zum Altersvorsorgedepot
In sechs Schritten vom Lesen zum eigenen Vertrag – hak ab, was erledigt ist.
- Förderberechtigung prüfen (Kapitel 2)
- Monatsbeitrag festlegen und Förderung ausrechnen (Kapitel 3 und 4)
- Bestehende Verträge sichten, vor allem Riester (Kapitel 8)
- Variante wählen: freies Depot, Standarddepot oder Garantieprodukt (Kapitel 1 und 6)
- Anbieter vergleichen und zertifizierten Vertrag abschließen (Kapitel 6)
- Dauerzulagenantrag stellen und Sparplan einrichten (Kapitel 3)
- ☐ Förderberechtigung geprüft
- ☐ Monatsbeitrag festgelegt
- ☐ Riester-Entscheidung getroffen
- ☐ Anbieter ausgewählt
- ☐ Vertrag abgeschlossen
- ☐ Dauerzulagenantrag gestellt
- ☐ Erinnerung für den jährlichen Check gesetzt
Und bevor du loslegst: Altersvorsorge funktioniert nur, solange du einzahlen kannst. Prüfe deshalb gleich mit, ob deine Arbeitskraft abgesichert ist. Ohne Berufsunfähigkeitsabsicherung keine Altersvorsorge!
Du willst das nicht allein durchrechnen und lässt dich lieber beraten?
Frühestens im Januar werden wir hier mit unserer Beratung starten. Erst wenn alle Fakten, Daten und Inhalte auf dem Tisch liegen, legen wir los.
Schaue dir auf unserer Seite zum Altersvorsorgedepot unseren Förderrechner und Vergleichsrechner Riester vs AVD an und trage dich in die Warteliste zur Beratung ein. Wichtig: Die Beratung ist kostenlos!
Haftungshinweis: Dieses Workbook dient der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Stand: Oktober 2026.
Quellen
- Bundesregierung: Fragen und Antworten zur Reform der privaten Altersvorsorge
- Deutscher Bundestag: Reform der privaten Altersvorsorge zugestimmt
- aba: Bundestag verabschiedet Altersvorsorgereformgesetz
- Finanztip: Das neue Altersvorsorgedepot
- Allianz: Förderung des Altersvorsorgedepots
- capitalo: Riester in Altersvorsorgedepot übertragen
- capitalo: Auszahlung beim Altersvorsorgedepot
- de: Riester-Vertrag ins Altersvorsorgedepot wechseln
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge


