Wie lange zahlt eine Berufsunfähigkeitsversicherung eigentlich? Bekommst du deine BU-Rente nur für einige Monate, mehrere Jahre oder tatsächlich bis zu deinem Renteneintritt?
Diese Frage ist enorm wichtig. Schließlich schließt du eine Berufsunfähigkeitsversicherung ab, damit du finanziell abgesichert bist, wenn du aufgrund einer Krankheit oder eines Unfalls deinen Beruf nicht mehr ausüben kannst.
Vielleicht stellst du dir gerade vor, dass du mit 35 Jahren berufsunfähig wirst. Du bekommst deine monatliche BU-Rente ausgezahlt und kannst damit weiterhin deine Miete, deine Lebenshaltungskosten und andere finanzielle Verpflichtungen bezahlen. Doch was passiert nach zwei oder fünf Jahren? Kann deine Versicherung plötzlich entscheiden, dass sie nicht mehr zahlt?
Die Antwort hängt von deinem Gesundheitszustand und vor allem von den Bedingungen deiner Berufsunfähigkeitsversicherung ab.
In diesem Artikel erkläre ich dir, wie lange eine BU-Versicherung zahlt, wann die Auszahlung beginnt, unter welchen Voraussetzungen sie endet und warum du bereits beim Abschluss auf die richtige Laufzeit achten solltest.
Wie lange zahlt eine Berufsunfähigkeitsversicherung?
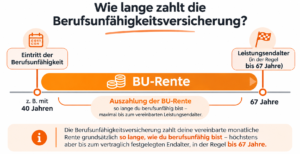
Eine Berufsunfähigkeitsversicherung zahlt deine vereinbarte monatliche BU-Rente grundsätzlich so lange, wie du berufsunfähig bist – maximal bis zum vertraglich vereinbarten Leistungsendalter.
Hast du beispielsweise eine BU-Rente von 2.000 Euro und eine Leistungsdauer bis zum 67. Lebensjahr vereinbart, kann die Versicherung diese Rente bis zu deinem 67. Geburtstag zahlen.
Voraussetzung ist, dass du während dieser Zeit weiterhin die vertraglichen Voraussetzungen für eine Berufsunfähigkeit erfüllst.
Wirst du zwischenzeitlich wieder gesund und kannst deinen bisherigen Beruf wieder in ausreichendem Umfang ausüben, kann die Zahlung enden. Bleibst du dagegen dauerhaft berufsunfähig, ist eine Auszahlung über mehrere Jahrzehnte möglich.
Wichtig ist deshalb: Eine Berufsunfähigkeitsversicherung zahlt nicht automatisch lebenslang. Sie ersetzt auch keine gesetzliche Altersrente.
Wie lange dauert eine Berufsunfähigkeit durchschnittlich?
Vielleicht denkst du bei Berufsunfähigkeit an einen kurzen Zeitraum, in dem du gesundheitlich nicht arbeiten kannst. Doch eine Berufsunfähigkeit kann deutlich länger dauern.
Eine Auswertung der Zurich Gruppe Deutschland aus dem April 2026 nennt eine durchschnittliche Dauer von rund 93 Monaten. Das entspricht knapp acht Jahren. Eine ältere Auswertung von Franke und Bornberg aus dem Jahr 2019 kam auf ungefähr sechs Jahre.
Diese Zahlen sind interessant, sollten aber richtig eingeordnet werden: Es handelt sich um Auswertungen bestimmter Versicherungsbestände und Zeiträume, nicht um eine Garantie oder eine allgemeingültige Prognose für jeden Menschen.
Vor allem sagt ein Durchschnitt wenig darüber aus, wie lange du persönlich berufsunfähig sein wirst.
Manche Menschen können nach ein oder zwei Jahren wieder arbeiten. Andere bleiben bis zu ihrem Renteneintritt berufsunfähig.
Gerade deshalb ist eine ausreichend lange Leistungsdauer so wichtig.
Beispiel: Wie viel zahlt eine BU über mehrere Jahre?
Nehmen wir an, du hast eine monatliche BU-Rente von 2.000 Euro vereinbart.
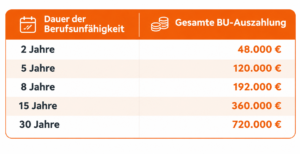
Die Berechnung erfolgt ohne Rentensteigerungen und mögliche steuerliche Abzüge. Ob du Steuern auf deine BU-Rente zahlen musst, erfährst du in meinem Blogbeitrag „Wird meine BU-Rente versteuert?“
Du siehst: Bereits bei einer Berufsunfähigkeit von acht Jahren kann deine Versicherung fast 200.000 Euro auszahlen.
Und wenn du früh berufsunfähig wirst und dauerhaft nicht mehr in deinen Beruf zurückkehren kannst, geht es möglicherweise um mehrere Hunderttausend Euro und für junge Menschen sogar um über eine Million Euro.
Genau deshalb gehört die Berufsunfähigkeitsversicherung für mich zu den wichtigsten Absicherungen überhaupt.
Ab wann zahlt die Berufsunfähigkeitsversicherung?
Damit deine BU-Rente ausgezahlt wird, musst du die vertraglichen Voraussetzungen für eine Berufsunfähigkeit erfüllen.
Bei vielen guten Tarifen bedeutet das, dass du deinen zuletzt ausgeübten Beruf aufgrund einer Krankheit, Körperverletzung oder eines Kräfteverfalls voraussichtlich mindestens sechs Monate lang zu mindestens 50 Prozent nicht mehr ausüben kannst.
Entscheidend ist dabei nicht nur deine Diagnose, sondern wie stark dich deine gesundheitlichen Einschränkungen tatsächlich bei deiner Arbeit beeinträchtigen.
Eine Lehrerin, die aufgrund einer psychischen Erkrankung nicht mehr unterrichten kann, hat beispielsweise andere berufliche Anforderungen als eine Physiotherapeutin mit einer schweren Erkrankung des Bewegungsapparates.
Der Versicherer prüft deshalb deine bisherige Tätigkeit und die konkreten Auswirkungen deiner Erkrankung.
Muss ich sechs Monate warten, bis meine BU zahlt?
Nein. Das ist ein häufiger Irrtum.
Die sechs Monate beschreiben bei vielen Tarifen den Prognosezeitraum und nicht automatisch eine Wartezeit.
Wenn bereits zu Beginn deiner Erkrankung ärztlich nachvollziehbar festgestellt werden kann, dass du deinen Beruf voraussichtlich mindestens sechs Monate nicht mehr ausüben kannst, kann der Leistungsanspruch bereits ab Eintritt der Berufsunfähigkeit bestehen.
Gute BU-Verträge sehen außerdem eine rückwirkende Leistung vor, wenn sich erst später herausstellt, dass die Voraussetzungen über den erforderlichen Zeitraum vorgelegen haben.
Deshalb solltest du bei der Auswahl deiner Berufsunfähigkeitsversicherung darauf achten, wie die Berufsunfähigkeit definiert ist und welche Regelungen zur rückwirkenden Auszahlung vereinbart sind.
Wie lange dauert es, bis die erste BU-Rente ausgezahlt wird?
Zwischen der Beantragung deiner BU-Rente und der ersten Auszahlung können mehrere Wochen bis Monate liegen. Schau dir in meinem Blogbeitrag „BU-Versicherung zahlt“ unsere Leistungsfälle an.
Der Versicherer muss prüfen, ob tatsächlich eine Berufsunfähigkeit im Sinne der Vertragsbedingungen vorliegt.
Dafür benötigt er in der Regel ärztliche Unterlagen, Informationen über deine Erkrankung und eine ausführliche Beschreibung deiner bisherigen beruflichen Tätigkeit.
Gerade die Tätigkeitsbeschreibung wird häufig unterschätzt.
Es reicht nicht, einfach anzugeben, dass du beispielsweise als Projektmanagerin oder Ingenieurin arbeitest. Entscheidend ist, welche konkreten Aufgaben du übernommen hast, wie dein Arbeitsalltag aussah und welche Tätigkeiten du aufgrund deiner Erkrankung nicht mehr ausführen kannst.
Je sorgfältiger diese Informationen zusammengestellt werden, desto besser lässt sich der Leistungsanspruch beurteilen.
Wird deine Berufsunfähigkeit anerkannt, erfolgt die Auszahlung bei entsprechenden Vertragsbedingungen rückwirkend ab dem maßgeblichen Leistungsbeginn.
Während eines anerkannten Leistungsfalls bist du bei üblichen BU-Verträgen außerdem von der Beitragszahlung befreit.
Warum deine BU möglichst bis zum 67. Lebensjahr laufen sollte
Eine der wichtigsten Entscheidungen beim Abschluss deiner Berufsunfähigkeitsversicherung ist die Laufzeit.
Viele Menschen vergleichen zunächst die monatlichen Beiträge verschiedener Anbieter. Dabei fällt schnell auf, dass eine BU mit einem Endalter von 60 oder 63 Jahren günstiger sein kann als eine Absicherung bis 67.
Das klingt zunächst attraktiv.
Doch was passiert, wenn du mit 58 Jahren berufsunfähig wirst und deine Versicherung nur bis 60 zahlt?
Dann bekommst du möglicherweise lediglich zwei Jahre lang deine BU-Rente. Anschließend fehlen dir bis zum regulären Renteneintritt noch mehrere Jahre Einkommen.
Und diese Lücke kann richtig teuer werden.
Bei einer BU-Rente von 2.000 Euro monatlich entsprechen sieben Jahre ohne Leistung immerhin 168.000 Euro.
Natürlich ist eine längere Laufzeit mit höheren Beiträgen verbunden. Allerdings solltest du dir bewusst machen, welches Risiko du übernimmst, wenn du ausgerechnet an den letzten Berufsjahren sparst.
Ich empfehle deshalb grundsätzlich, die Berufsunfähigkeitsversicherung möglichst bis zum geplanten Renteneintritt abzuschließen. Für viele Menschen ist das aktuell das 67. Lebensjahr.
Kann ich die BU später einfach verlängern?
Leider nicht unbedingt.
Wenn du deine BU ursprünglich nur bis zum 60. Lebensjahr abgeschlossen hast, kannst du nicht automatisch davon ausgehen, dass du die Laufzeit später problemlos verlängern kannst. Hier ist meist ein Neuabschluss mit neuer Gesundheitsprüfung notwendig.
Vielleicht hast du inzwischen gesundheitliche Beschwerden entwickelt, die bei einem neuen Antrag zu einem Risikozuschlag, einem Leistungsausschluss oder sogar einer Ablehnung führen würden.
Einige Versicherer bieten zwar Verlängerungsoptionen an, beispielsweise bei einer Erhöhung des gesetzlichen Renteneintrittsalters. Diese Möglichkeiten sind aber an bestimmte Voraussetzungen gebunden.
Deshalb ist es sinnvoller, die Laufzeit von Anfang an passend zu wählen.
Versicherungsdauer und Leistungsdauer: Warum der Unterschied wichtig ist
Bei der Berufsunfähigkeitsversicherung begegnen dir zwei Begriffe, die du unbedingt kennen solltest: Versicherungsdauer und Leistungsdauer.
Die Versicherungsdauer legt fest, bis wann eine Berufsunfähigkeit eintreten muss, damit Versicherungsschutz besteht.
Die Leistungsdauer beschreibt dagegen, bis zu welchem Zeitpunkt deine BU-Rente maximal ausgezahlt werden kann.
Das klingt ähnlich, kann aber einen erheblichen Unterschied machen.
Stell dir vor, deine Versicherungsdauer endet mit 60 Jahren, die Leistungsdauer dagegen erst mit 67.
Wirst du mit 58 Jahren berufsunfähig, kann deine BU-Rente bei weiterhin bestehendem Leistungsanspruch bis zum 67. Lebensjahr gezahlt werden.
Wirst du dagegen erst mit 61 Jahren berufsunfähig, besteht für diesen neuen Leistungsfall kein Versicherungsschutz mehr.
Obwohl in deinen Vertragsunterlagen möglicherweise das Endalter 67 steht.
Deshalb solltest du darauf achten, dass sowohl die Versicherungsdauer als auch die Leistungsdauer möglichst bis zu deinem geplanten Renteneintritt reichen.
Darf der Versicherer meine BU-Rente zeitlich befristen?
Ja, unter bestimmten Voraussetzungen ist das möglich.
Nach § 173 Absatz 2 Versicherungsvertragsgesetz darf ein Versicherer seine Leistungspflicht einmal zeitlich begrenzt anerkennen.
Das kann beispielsweise vorkommen, wenn die weitere gesundheitliche Entwicklung noch nicht ausreichend eingeschätzt werden kann.
Der Versicherer könnte deine Berufsunfähigkeit dann zunächst für zwölf Monate anerkennen. Wichtig ist allerdings, dass eine solche Befristung nicht beliebig oft wiederholt werden darf.
Nach Ablauf des befristeten Anerkenntnisses muss geprüft werden, ob weiterhin ein Leistungsanspruch besteht.
Dabei gibt es einen wichtigen Unterschied zur späteren Nachprüfung eines unbefristeten Anerkenntnisses: Nach Ablauf einer zulässigen Befristung kann es erforderlich sein, dass du deinen Leistungsanspruch erneut nachweist.
Deshalb solltest du ein befristetes Anerkenntnis immer sorgfältig prüfen lassen.
Besondere Vorsicht ist auch bei individuellen Vereinbarungen geboten, die dir der Versicherer während der Leistungsprüfung anbietet. Unterschreibe solche Vereinbarungen nicht vorschnell, ohne die möglichen Auswirkungen auf deinen Leistungsanspruch zu kennen.
In unseren BU-Leistungsfällen der letzten 24 Jahre kam noch keine einzige Befristung vor.
Kann die Berufsunfähigkeitsversicherung die Zahlung wieder einstellen?
Ja. Eine einmal anerkannte Berufsunfähigkeit bedeutet nicht automatisch, dass deine BU-Rente bis zum Vertragsende gezahlt werden muss.
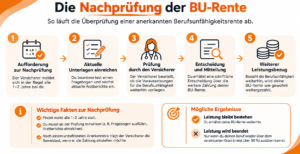
Der Versicherer darf unter bestimmten Voraussetzungen überprüfen, ob du weiterhin berufsunfähig bist. Diese Überprüfung nennt man Nachprüfung.
Dabei wird beispielsweise untersucht, ob sich dein Gesundheitszustand verbessert hat oder ob du inzwischen wieder beruflich tätig bist.
Angenommen, du bist aufgrund einer schweren Depression berufsunfähig geworden. Deine Versicherung erkennt den Leistungsfall an und zahlt dir monatlich 2.500 Euro.
Nach drei Jahren geht es dir gesundheitlich deutlich besser. Du kannst wieder arbeiten und deine bisherigen beruflichen Aufgaben weitgehend übernehmen.
In diesem Fall kann der Versicherer prüfen, ob die Voraussetzungen für deine Berufsunfähigkeit noch bestehen.
Allerdings bedeutet eine gesundheitliche Verbesserung nicht automatisch, dass deine BU-Rente sofort eingestellt werden darf.
Bei einem unbefristeten Anerkenntnis muss der Versicherer nachvollziehbar darlegen, warum die Voraussetzungen für die Leistung weggefallen sind.
Nach § 174 VVG wird die Einstellung grundsätzlich frühestens drei Monate nach Zugang der entsprechenden Erklärung wirksam.
Wie häufig prüft die Versicherung meine Berufsunfähigkeit?
Es gibt keine allgemeine gesetzliche Regel, nach der jede Berufsunfähigkeit beispielsweise alle zwölf Monate überprüft werden muss.
Die Häufigkeit hängt unter anderem vom Versicherer, den Vertragsbedingungen und deiner gesundheitlichen Situation ab. Bei manchen Leistungsfällen erfolgt die Nachprüfung in größeren zeitlichen Abständen, bei anderen häufiger.
Der Versicherer kann beispielsweise aktuelle Arztberichte oder Angaben zu deiner beruflichen Situation anfordern.
Du bist verpflichtet, im Rahmen der vertraglichen und gesetzlichen Regelungen mitzuwirken und die erforderlichen Angaben wahrheitsgemäß zu machen.
Wichtig ist aber auch, dass der Versicherer deine BU-Rente nicht allein deshalb einstellen darf, weil er eine neue Untersuchung veranlasst hat.
Entscheidend ist, ob die Voraussetzungen für die Berufsunfähigkeit tatsächlich weggefallen sind oder eine vertraglich zulässige Verweisung greift.
Was passiert, wenn ich wieder arbeiten gehe?
Wenn du nach einer längeren Erkrankung wieder arbeiten kannst, ist das zunächst einmal eine gute Nachricht. Allerdings bedeutet die Rückkehr ins Berufsleben nicht automatisch, dass deine BU-Rente in jedem Fall sofort endet.
Entscheidend ist, welche Tätigkeit du ausübst und ob die Voraussetzungen für die Berufsunfähigkeit weiterhin bestehen.
Vielleicht kannst du deinen bisherigen Beruf aus gesundheitlichen Gründen nicht mehr ausüben, hast aber eine andere berufliche Tätigkeit gefunden. In diesem Zusammenhang spielt die sogenannte konkrete Verweisung eine wichtige Rolle.
Ein Versicherer kann unter den vertraglich vereinbarten Voraussetzungen prüfen, ob deine neue Tätigkeit deiner bisherigen Lebensstellung entspricht.
Dabei können beispielsweise dein Einkommen, deine Qualifikation und deine berufliche Stellung berücksichtigt werden.
Warum der Verzicht auf abstrakte Verweisung wichtig ist
Ein guter BU-Vertrag sollte auf die abstrakte Verweisung verzichten.
Damit wird verhindert, dass der Versicherer dich einfach auf einen anderen Beruf verweist, den du theoretisch noch ausüben könntest, obwohl du tatsächlich gar nicht in diesem Beruf arbeitest. Gerade bei einer langfristigen Berufsunfähigkeit ist diese Regelung enorm wichtig.
Denn dein Versicherungsschutz soll sich an deiner tatsächlichen beruflichen Situation orientieren und nicht daran, welche Tätigkeit du theoretisch noch übernehmen könntest.
Wenn du wieder vollständig berufsfähig bist und deine BU-Rente deshalb endet, kann dein bestehender Vertrag grundsätzlich weiterlaufen.
Wirst du später erneut berufsunfähig, kannst du innerhalb der vereinbarten Versicherungsdauer wieder Leistungen beantragen.
Was passiert, wenn meine BU mit 67 endet?
Deine Berufsunfähigkeitsversicherung ersetzt nicht deine Altersvorsorge.
Wenn du beispielsweise mit 40 Jahren berufsunfähig wirst und bis zum 67. Lebensjahr eine BU-Rente erhältst, endet die Zahlung mit dem vertraglich vereinbarten Leistungsende.
Ab diesem Zeitpunkt musst du deinen Lebensunterhalt aus deiner gesetzlichen Rente, deiner privaten Altersvorsorge oder deinem Vermögen finanzieren.
Das Problem: Wenn du viele Jahre berufsunfähig bist, kann das auch Auswirkungen auf deine spätere Altersvorsorge haben.
Wer ausschließlich eine private BU-Rente erhält und keine rentenversicherungspflichtigen Einkünfte erzielt, baut allein durch die BU-Zahlungen keine zusätzlichen gesetzlichen Rentenansprüche auf.
Deshalb sollte deine BU-Rente nicht nur deine laufenden Lebenshaltungskosten abdecken. Lies gerne in meinem Blogbeitrag „Wie hoch sollte meine BU-Rente sein?“ wie du dich richtig absicherst.
Im Idealfall ist sie so hoch, dass du auch während einer längeren Berufsunfähigkeit weiterhin privat fürs Alter vorsorgen kannst.
Warum eine Leistungsdynamik sinnvoll ist
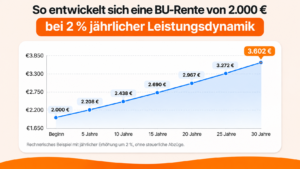
Ein weiterer wichtiger Baustein ist die garantierte Rentensteigerung im Leistungsfall, auch Leistungsdynamik genannt.
Stell dir vor, du wirst mit 35 Jahren berufsunfähig und erhältst monatlich 2.000 Euro BU-Rente. Wenn diese Rente über 25 Jahre unverändert bleibt, bekommst du mit 60 Jahren noch immer genau 2.000 Euro.
Allerdings wird die Kaufkraft dieses Geldes durch die Inflation voraussichtlich deutlich geringer sein.
Mit einer vereinbarten Leistungsdynamik kann deine BU-Rente dagegen während des Leistungsfalls jährlich steigen.
Bei einer garantierten Erhöhung von zwei Prozent würde sich eine anfängliche BU-Rente von 2.000 Euro nach 25 jährlichen Erhöhungen rechnerisch auf rund 3.281 Euro erhöhen.
Das kann gerade bei einer früh eintretenden und lang andauernden Berufsunfähigkeit einen erheblichen Unterschied machen. In meinem Blogbeitrag zur „Leistungsdynamik“ habe ich dir mehr dazu erklärt.
Wird meine BU-Rente mit der gesetzlichen Erwerbsminderungsrente verrechnet?
Nein, bei einer üblichen selbstständigen Berufsunfähigkeitsversicherung wird deine BU-Rente grundsätzlich nicht mit der gesetzlichen Erwerbsminderungsrente verrechnet.
Beide Leistungen erfüllen unterschiedliche Aufgaben.
Die private Berufsunfähigkeitsversicherung betrachtet deinen versicherten Beruf. Die gesetzliche Erwerbsminderungsrente richtet sich dagegen danach, in welchem zeitlichen Umfang du unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes noch erwerbstätig sein kannst.
Deshalb kann es vorkommen, dass du berufsunfähig bist, aber keinen Anspruch auf eine gesetzliche Erwerbsminderungsrente hast.
Umgekehrt kannst du unter Umständen beide Renten gleichzeitig erhalten.
Allerdings solltest du berücksichtigen, dass die steuerliche Behandlung sowie mögliche Beiträge zur Kranken- und Pflegeversicherung von deiner persönlichen Situation abhängen.
Fazit: Wie lange zahlt die Berufsunfähigkeitsversicherung wirklich?
Eine Berufsunfähigkeitsversicherung kann dir deine vereinbarte BU-Rente über viele Jahre oder sogar Jahrzehnte zahlen.
Wie lange du tatsächlich Leistungen erhältst, hängt davon ab, wie lange deine Berufsunfähigkeit besteht und welches Leistungsendalter du vereinbart hast.
Deshalb solltest du bereits beim Abschluss darauf achten, dass deine BU möglichst bis zu deinem geplanten Renteneintritt läuft.
Ebenso wichtig sind gute Vertragsbedingungen, der Verzicht auf abstrakte Verweisung, eine ausreichend hohe BU-Rente und eine sinnvolle Leistungsdynamik.
Denn die entscheidende Frage ist nicht nur, ob deine Berufsunfähigkeitsversicherung irgendwann zahlt.
Entscheidend ist, ob sie genau dann ausreichend lange zahlt, wenn du wirklich auf sie angewiesen bist.
Als unabhängige Versicherungsmaklerin unterstütze ich dich dabei, eine Berufsunfähigkeitsversicherung zu finden, die zu deinem Beruf, deiner Gesundheit und deinen Zukunftsplänen passt.
Dabei schauen wir nicht nur auf den monatlichen Beitrag, sondern vor allem darauf, wie gut du im Ernstfall tatsächlich abgesichert bist.
Denn eine günstige BU hilft dir wenig, wenn sie ausgerechnet dann endet, wenn du sie am dringendsten brauchst.
Häufige Fragen zur Dauer der Berufsunfähigkeitsversicherung
Zahlt die Berufsunfähigkeitsversicherung lebenslang?
Nein. Eine BU-Rente wird grundsätzlich nur bis zum vereinbarten Leistungsendalter gezahlt, häufig bis zum 67. Lebensjahr. Danach endet die Auszahlung, auch wenn du weiterhin gesundheitlich eingeschränkt bist.
Wie lange zahlt die BU bei Depressionen?
Es gibt keine allgemeine zeitliche Begrenzung speziell für Depressionen. Wenn die Erkrankung eine bedingungsgemäße Berufsunfähigkeit verursacht, kann die Versicherung genauso lange zahlen wie bei körperlichen Erkrankungen – gegebenenfalls bis zum vereinbarten Leistungsende.
Kann ich mehrfach BU-Rente erhalten?
Ja. Wenn du nach einer Berufsunfähigkeit wieder gesund wirst und später erneut berufsunfähig wirst, kannst du innerhalb der bestehenden Versicherungsdauer einen neuen Leistungsantrag stellen. Die Voraussetzungen werden dann erneut geprüft.
Was passiert, wenn ich während des BU-Bezugs sterbe?
Mit dem Tod der versicherten Person endet grundsätzlich die BU-Rentenzahlung. Eine Hinterbliebenenrente ist bei einer normalen selbstständigen Berufsunfähigkeitsversicherung nicht automatisch enthalten.
Kann ich meine BU-Rente nachträglich erhöhen?
Bei vielen Verträgen ist das durch Nachversicherungsoptionen oder eine vereinbarte Beitragsdynamik möglich. Diese Möglichkeiten gelten allerdings nur unter bestimmten Voraussetzungen und häufig nicht mehr nach Eintritt eines BU-Leistungsfalls.
Mehr dazu erfährst du in meinem Artikel zur Nachversicherungsoption in der Berufsunfähigkeitsversicherung.